
10月中下旬,国家金融监督管理总局多地监管分局集中披露了一批支行终止营业的批复。建设银行汕头龙眼支行、中国银行株洲市月塘支行、河北涿州农商行中心支行等4家支行、龙岩农商银行凤凰支行、山西岢岚农商行安元街支行等机构相继获批退出。从国有大行到农商行,从沿海到内陆,这批批复勾勒出同一张图景:银行物理网点的“减法”,正在从零星调整变成系统性动作。
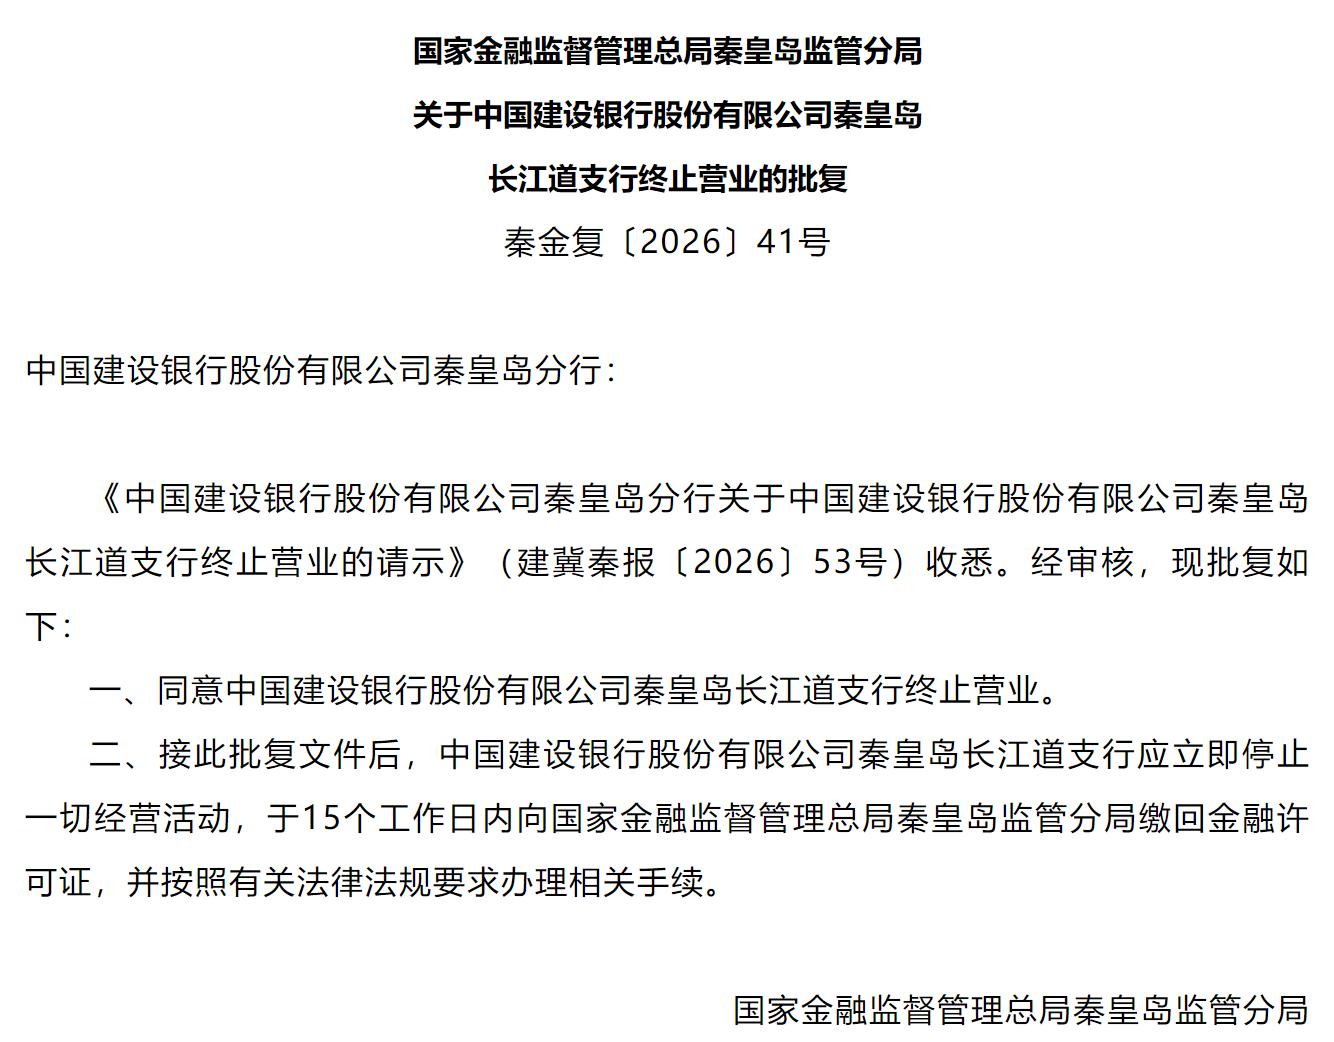
国有大行与农商行同步收缩。 建设银行除汕头龙眼支行外,秦皇岛长江道支行、文化北路支行也于同期获批终止营业。中国银行沈阳南京南街支行注销金融许可证,株洲月塘支行退出。农商行方面,涿州农商行一次性退出了中心、工商、下胡良、新发地4家支行,龙岩农商行凤凰支行、岢岚农商行安元街支行同样在列。这种“成批退出”的特征,在以往以单点调整为主的网点优化中并不多见。
每一张批复的措辞几乎一致:立即停止一切经营活动,15个工作日内缴回金融许可证,妥善处理客户服务事宜。 对于储户而言,终止营业不等于业务消失——存贷款、银行卡等业务会随网点归并至指定承接机构,银行公告会写明归属网点。真正受影响的是网点周边的线下服务半径,以及部分依赖柜面办理业务的中老年客户群体。
德意志银行重庆分行也在9月底获批关闭,成为该行年内关停的第二家在华分行。外资银行的“战略性整合”与中资银行的“布局优化”,指向的是同一个底层逻辑:当手机银行、线上信贷、智能客服能够覆盖绝大多数标准化业务时,物理网点的边际收益正在持续下降。保留核心区位、高价值客群的网点,退出低效、重叠的布点,是银行在净息差承压背景下控制运营成本的理性选择。