
10月21日,银行业理财登记托管中心发布《中国银行业理财市场季度报告(2026年三季度)》。数据显示,截至2026年三季度末,全市场银行理财存续规模达35.37万亿元,同比增加10.08%,较6月末增加1.71万亿元,较年初增长逾2万亿元,再创历史新高。
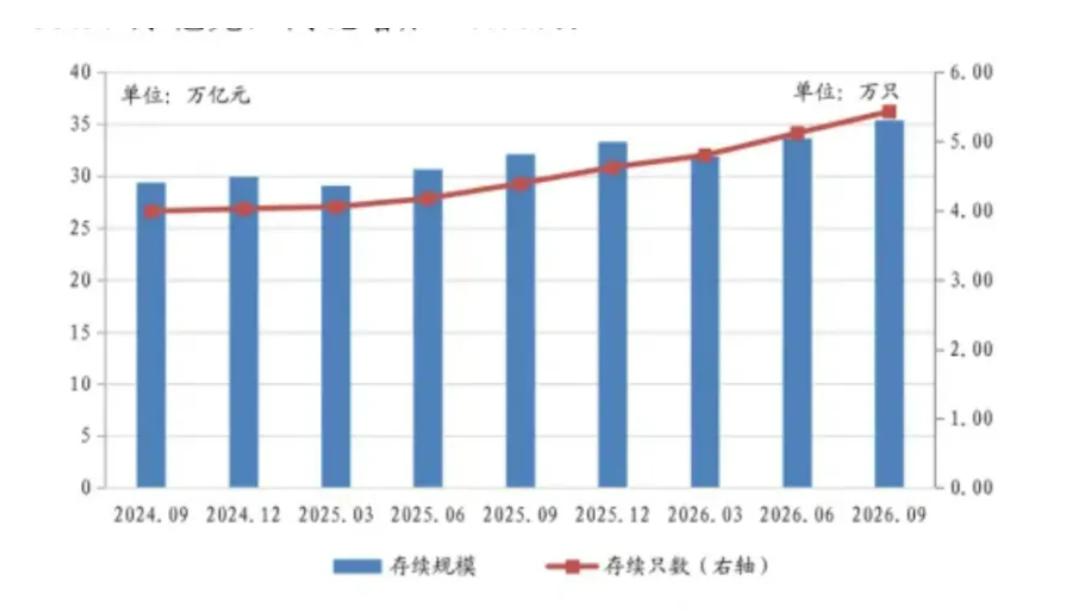
(数据来源:银行业理财登记托管中心)
规模曲线:一季度缩水,二、三季度连续回升。 今年一季度理财规模曾缩水1.38万亿元至31.91万亿元;二季度回升1.75万亿元至33.66万亿元;三季度再增1.71万亿元,站上35.37万亿元。10月以来,规模已进一步站上36万亿关口。
理财公司主导格局进一步固化。 截至三季度末,理财公司存续规模32.92万亿元,同比增加12.43%,占全市场比例达93.07%;银行机构存续规模降至2.45万亿元,同比下降14.04%,规模继续压降。
产品结构上,固收类绝对主导,封闭式占比抬升。 固定收益类产品存续规模34.17万亿元,占比96.61%,较二季度末增加1.69万亿元;混合类1.07万亿元,占比3.03%;权益类仅0.11万亿元。开放式产品占比76.36%,较去年同期减少4.22个百分点;封闭式产品占比升至23.64%,较2025年末抬升逾3个百分点。
投资者与收益方面, 持有理财产品的投资者数量达1.55亿,同比增长11.51%,三季度单季增加约400万个。三季度理财产品累计为投资者创造收益1417亿元,前三季度累计超4400亿元。不过,三季度单季收益同比下降20.93%,在规模创新高的同时,收益端出现缩水。
资产配置上, 理财资金投向债券、现金及银行存款、同业存单的余额分别为15.37万亿元、10.58万亿元、3.48万亿元,分别占总投资资产的41.0%、28.2%、9.3%。与二季度末相比,债券占比减少0.6个百分点,公募基金占比提升0.9个百分点至7.9%,同业存单占比提升0.7个百分点。
规模站上35万亿是几股力量的合力,存款利率持续下调后,居民到期定存转投理财的“搬家”效应延续;权益市场波动使资金回流稳健的固收类产品;理财公司渠道下沉覆盖县域长尾客户,投资者队伍扩容至1.55亿。