
近期,北京海致科技集团股份有限公司公布截至2026年6月30日止六个月的中期业绩报告。
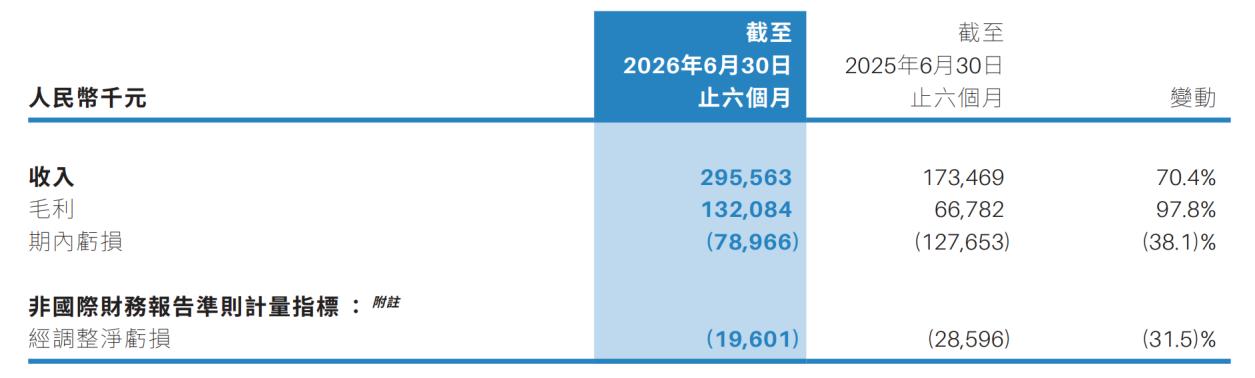
报告显示,2026年上半年海致科技实现营收2.96亿元,同比增长70.4%;归母净亏损7896.6万元,较上年同期1.28亿元的亏损收窄38.1%;经调整净亏损1960万元,同比收窄31.5%,亏损率约6.6%。
分业务看,上半年,Atlas图谱解决方案实现收入1.81亿元,同比增长45.0%;Atlas智能体收入1.146亿元,同比增长135.6%,毛利率突破52.9%,较上年同期提升4.8个百分点,正式取代图谱解决方案成为核心增长引擎。
将时间线拉长,海致科技收入从2022年的3.13亿元增至2024年的5.03亿元;2025年前三季度收入2.49亿元,同比增长17.6%。
而亏损方面,2022年至2024年及2025年前三季度,该公司净利润分别为-1.76亿元、-2.66亿元、-9373.3万元、-2.11亿元,累计净亏损超过7亿元。
截至6月30日,海致科技总资产16.3亿元,净资产12.0亿元,成功实现净资产由负转正,资产负债率降至26.3%。
然而,标准化转型的另一面,是员工数量的快速膨胀。中报显示,海致科技工总数859人,同比增加34.22%。
高层变动方面,自2026年5月15日起,李家庆先生不再担任审计委员会成员;同日,龙宇女士辞任非执行董事及审计委员会成员。
经上述变动后,审计委员会由李书湃先生(主席)、张轶凡先生及马野铭先生组成,彼等均为独立非执行董事,而马野铭先生获委任为审计委员会成员。
行业方面,智能体赛道本身拥挤,大模型厂商自上而下做Agent、云厂商做行业套件、传统软件商做存量改造,海致科技的“图谱差异化”能否守住定价权,尚未经过完整周期检验。