
作者:Sogear
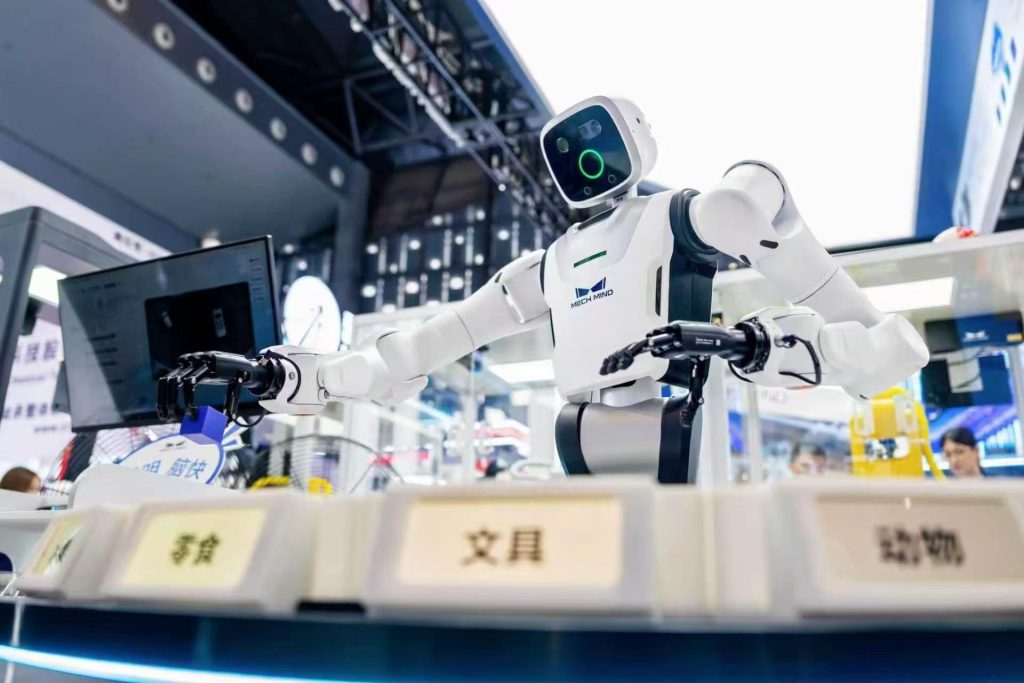
当大语言模型在数字世界的竞争趋于饱和,人工智能的下一个确定性方向指向物理世界,市场对相关企业商业化能力与收入规模的关注也显著升温。2026年9月,梅卡曼德机器人(Mech-Mind Robotics,09615.HK)登陆港交所主板,成为港股特专科技18C板块的代表性标的。公司创立于2016年,名字Mech-Mind寓意“机器人大脑”。日前披露的上市后首份中报,为市场提供了一次完整的检验窗口:招股书中呈现的收入结构、毛利水平与全球化进度,正在转化为报告期内可核验的财务数据。
中期报告显示,2026年上半年,公司实现收入237.3百万元,同比增长54.7%,毛利率达65.0%;海外收入99.5百万元,同比增长68.3%;经调整净亏损52.5百万元,同比收窄5.9%。这份中报的核心信息可以概括为一句话:机器人大脑正在进入规模兑现阶段。
把机器人的“大脑”,做成全球第一
制约机器人走向通用化的瓶颈,不在机械本体,而在未知复杂环境中的感知、决策与操作能力。梅卡曼德自创立起便聚焦“脑-眼-手”三大通用组件:以Mech-GPT大模型为核心的“脑”,实现无代码的环境理解与动作规划;工业级3D相机Mech-Eye作为“眼”,解决高反光、复杂堆叠等成像难题;Mech-Hand多指灵巧手作为“手”,将末端操作从粗放抓取推进到精细协同。
市场地位方面,灼识咨询数据显示,按2025年收入计算,梅卡曼德在全球AI+3D视觉引导非专用机器人组件市场的份额为22.1%,位列全球第一,是第二名8.5%的2.6倍;按出货量计算,全球市场份额超过27%。
同样值得注意的是公司的边界选择:不做整机,做全行业通用的智能组件。无论下游形态是工业机械臂、移动机器人还是人形机器人,感知与决策能力都是共性需求。这一定位使公司不与客户形成竞争,也不承担单一下游路线的试错成本;行业每向下游延伸一步,公司的可及市场就扩大一分。
高速增长背后的三条曲线,通往高效经营
收入端,2023年至2025年,公司收入由1.81亿元增至3.89亿元,复合年增长率46.6%;2026年第一季度收入1.07亿元,同比增长73.1%。中期报告显示,2026年上半年收入237.3百万元,同比增长54.7%,增长态势在报告期内延续。
毛利端,综合毛利率由2023年的39.1%升至2025年的64.6%,2026年上半年为65.0%,延续高位,主要得益于具身智能技术突破带来的标准化提升、规模效应释放及交付成本下降。这一毛利结构更接近软件企业,原因在于标准化产品占比高,软件能力持续摊薄交付成本,收入规模扩大而边际成本保持低位。
费用方面更能反映经营质量。报告期内,公司研发开支80.1百万元,同比增长72.9%,研发投入持续加码;同期经调整净亏损52.5百万元,过去三年累计收窄约七成,且已显著低于同期研发开支。销售费用率由2023年的102.7%大幅降至2026年上半年的38.5%,收入规模翻倍的同时销售费用基本持平。财务数据的三条曲线指向一致,反映规模交付、标准化复用与交付效率正在同步提升,支撑公司在关键窗口期继续前进。
出海新范式,从产品输出到生态输出,通向千亿市场空间
海外业务是这份中报中最值得关注的结构性数据之一。2026年上半年,公司海外收入99.5百万元,同比增长68.3%;海外收入毛利率达81.4%。
这一结构在上市之前就已成型。全球化是梅卡曼德从第一天开始的选择,是刻在骨子里的基因。2023年至2025年,公司海外收入由5,860万元增至1.955亿元,年复合增长率82.7%;2025年海外收入占比达50.3%,首次超过国内市场。在欧美日韩等成熟制造市场,公司不靠价格、靠技术,以产品能力和交付质量赢得客户,这套组合正在成为硬科技出海的样本。
支撑全球化的是扎实的本地化布局。公司在海外设有17个业务中心,产品持有NRTL、FCC、CE、UKCA等多项国际权威认证。截至目前,公司产品已进入近50个国家和地区,累计落地设备超3万台,客户超过1600家,复购率达93.9%,留存收入为223.0百万元,为2025年同期的172%,深度服务超过100家《财富》世界500强企业。设备规模、客户结构与复购表现,共同构成公司在真实物理世界中的场景资产与交付壁垒。
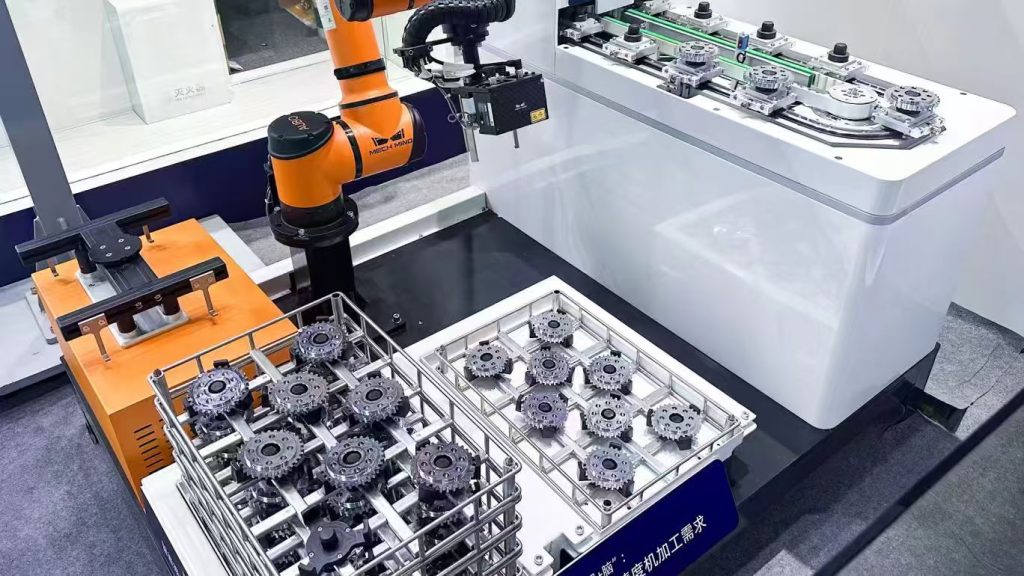
人机协作的千亿级空间,才刚刚开场
全球制造与物流环节拥有超过10亿从业者,而当前机器人渗透率不足1%,人机协作的进程才刚刚开场。据国际机器人联合会(IFR)报告,2024年全球工业机器人新增安装54.2万台;当年安装量达到百万级,对应的年收入市场将超过1000亿美元。公司所处的AI+3D视觉引导通用智能机器人组件市场,据灼识咨询预测将在2035年达到1025亿元,十年增长超过50倍,行业渗透率将由当前的5.1%提升至22.2%。更重要的是,这片空间大多是传统机器人从未能服务的增量市场,渗透率每抬升一步,都是智能解锁新场景的结果。
对二级市场而言,中期报告的价值不在于单个季度的数字,而在于验证路径。市场份额是否稳固,毛利结构是否可持续,海外收入能否继续放大,亏损是否沿既定曲线收窄,梅卡曼德上市后的首份中报对这四个问题给出了阶段性答案。具身智能的评价坐标正在从叙事切换到兑现,率先完成验证的公司会成为新共识之下的参照系。