
近日,北京万泰生物药业股份有限公司(以下简称“万泰生物”)发布公告称,拟终止“二十价肺炎球菌多糖结合疫苗产业化项目”,将原项目剩余募集资金及孳息、收益合计4.55亿元变更投入“高价肺炎球菌多糖结合疫苗项目”;同日万泰生物与合作方江苏坤力生物制药有限责任公司(以下简称“江苏坤力”)签署补充协议,终止2021年《肺炎20价候选疫苗许可使用协议》,双方互不违约、互不赔偿。
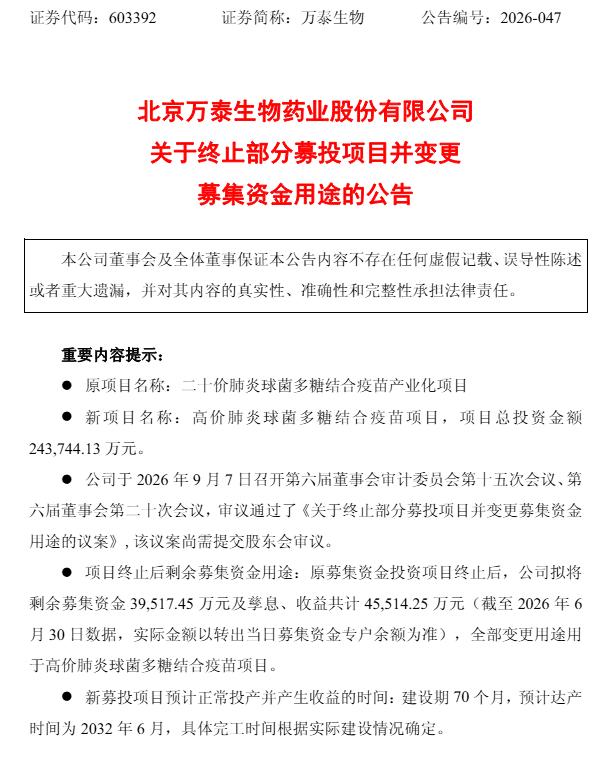
根据公告,原二十价肺炎球菌多糖结合疫苗产业化项目总投资15.78亿元,拟使用2021年非公开发行募集资金7亿元,预计建设期7年,项目税后内部收益率原测算为32.68%。截至2026年6月30日,该项目累计投入募集资金约3.05亿元,投资进度43.55%,资金主要用于建筑工程、设备购置及工程建设其他费用;本次拟变更用途的剩余募集资金本金3.95亿元,加上专户孳息及收益合计4.55亿元。
万泰生物称,已投入形成的大部分资产后续可用于新高价次肺炎项目,不会作无效处置。
万泰生物与江苏坤力的合作始于2021年1月,前者以许可授权费加里程碑款方式取得20价肺炎球菌多糖结合疫苗在中国大陆区域独占生产、销售权益;同年2月支付许可费2000万元,8月、10月分别支付里程碑款1000万元、2000万元,累计相关付款5000万元。2021年9月,该候选疫苗获国家药监局临床试验批准;2023年2月启动I期临床并完成首例受试者入组。
万泰生物官网信息显示,其通过厦门万泰沧海于2021年2月引进江苏坤力20价产品,2021年9月获临床批件,I期按计划在2024年2月完成所有组别入组,2024年12月启动最后一次访视。
按照原定产业化节奏,该项目被视为万泰生物在肺炎结合疫苗领域直接切入高价次、绕开13价红海的重要布局。
对于终止原因,万泰生物在公告中称,近年来全球及国内肺炎球菌多糖结合疫苗(PCV)研发技术快速迭代,产品向更高价次、更广血清型覆盖升级,国内外主要企业均在积极布局24价及以上PCV产品,未来竞争将进一步向高价次集中,现有较低价次产品市场空间预计受到明显挤压。
万泰生物近期对产品管线和研发战略做全面梳理后认为,原《肺炎20价候选疫苗许可使用协议》及技术边界已无法完全契合全球技术升级趋势,也难以匹配其聚焦前沿技术、提升全球竞争力的规划。
经与江苏坤力友好协商,双方决定终止全部相关合作协议,后续不再设置排他性授权绑定,并通过自主研发或引进更适配平台推进更高价次产品。
变更后的“高价肺炎球菌多糖结合疫苗项目”由厦门万泰沧海实施,总投资24.37亿元,拟投入上述4.55亿元剩余募资,资金缺口由万泰生物自筹;建设期70个月,预计2032年6月达产。
万泰生物称,新项目可承接原20价产业化已形成的部分建筑、设备与工程投入,并非完全从零新建,但具体血清型数量、载体路线、临床方案及适用年龄组尚未在本次公告中细化。
目前,国内PCV市场过去数年由13价产品主导,辉瑞沛儿13、沃森沃安欣等已上市多年,民海生物13价产品也曾进入审批后期;20价层面,康泰生物20价于2025年3月开启Ⅱ期,艾美疫苗2026年1月获20价临床批件,沃森、微超等亦有在研项目。更高价次方面,公开报道显示江苏坤力24价、科兴中维24价、康希诺24价等已进入或推进临床阶段,智飞生物等企业在21价及更高价次方向也有布局。
万泰生物在2021年锁定20价时,国内尚以13价竞争为主;至2026年终止节点,产业讨论已明显转向“24价及以上”“更广血清型”“成人及全年龄组”等方向,这也是其公告强调低价次空间受挤压的直接依据。