
作者:阿飞
现如今,具身智能的热度有目共睹,但事实上,早在上世纪50年代,“AI之父”图灵便遇见了预见了具身智能可能的发展路径。
其中一条是“思维”,只需要足够量的算力,例如AlphaGo在棋盘让打败世界冠军,各类AI大模型证明复杂的数学难题等。如今AI已在“思维”这条路上获得了极大的成功。
而另一条路则是“身体”,让机器能够像人一样在物理世界工作,也就是我们如今的具身智能。而随着具身智能领域的持续发展,一个容易被忽略的事实开始被大众所认知,一台机器人需要在真实家庭里避开拖鞋、在仓库货架间穿行、在产线上精准抓取时,最先被考验的往往不是它的“身体”,而是藏在关节和传感器背后的那颗芯片,以及让芯片理解物理世界的算法。
11月12日,专注机器人AI专用芯片、传感器的芯片级平台企业——珠海一微科技股份有限公司(02065.HK,以下简称“一微科技”),在港交所主板正式挂牌,以18C章特专科技公司身份完成上市。发行价为9.9港元/股,此次一微科技合计募集资金总额约7.10亿港元,其中约七成将投向软硬件及机器人专用AI SoC的研发。
据了解,一微科技是机器人产业链上游的一家芯片级技术平台,主营具身智能机器人解决方案业务,专注于解决机器人“认路、避障、定位、执行”这些底层问题。而在此次成功登陆港交所背后,我们也由此看到了一微科技在具身智能领域的聚合与思考。
从一颗芯片开始
2014年,拥有20年消费电子芯片从业经历的姜新桥,在一次国外展会上购入一台扫地机器人,使用过程中却发现这款产品存在 “随机盲扫”“功能单一”“价格虚高”等痛点。
她由此判断,市面上移动机器人的算法与算力无法满足实际应用需求,需要一颗真正为机器人运动而生的芯片。
几个月后,一微科技的前身“一微半导体”在珠海横琴注册成立,初创团队仅十余人,在两百多平方米的办公场地里开始造“芯”,该公司后来也成为横琴粤澳深度合作区培育的首家股份制企业。
当时的行业惯例,是在通用芯片平台上外挂处理器来实现导航建图,系统庞大、集成度低、功耗偏高。
而一微科技从一开始就选择了另一条路:算法芯片化,把同步定位与建图(SLAM)、路径规划、运动控制等能力直接做进专用SoC。
2016年12月,一微科技首颗机器人运动控制与SLAM专用SoC芯片AM380S面世,次年即在清洁机器人领域量产落地;2018年5月,面向视觉导航的AM680发布。2019年,一微科技营收突破亿元并保持高速增长,同年牵头承担国家重点研发计划“智能机器人”重点专项。
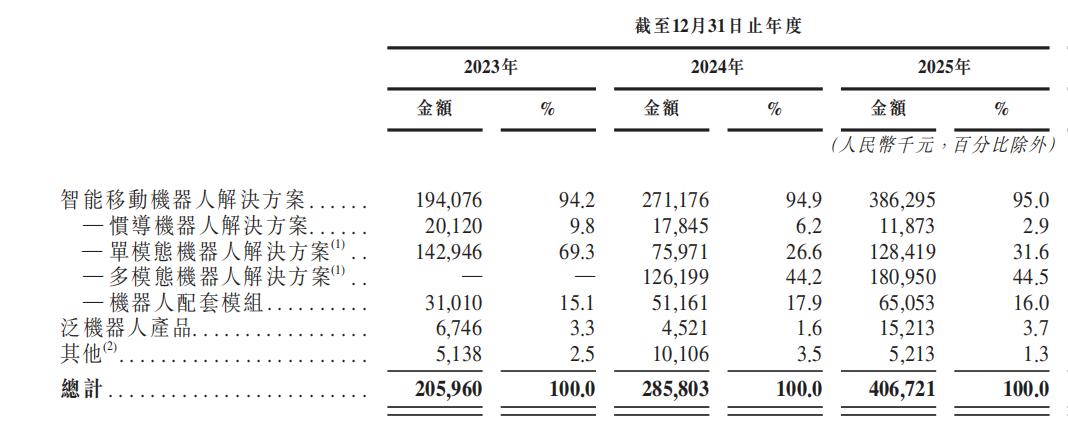
此后近十年间,一微科技的产品线沿着“惯导—单模态—多模态”逐级演进:2016年量产惯性导航方案,2019年推出单模态方案,2024年初多模态方案推向市场。其中,单模态方案围绕激光或视觉等单一传感器构建,重点解决机器人“稳定移动”的问题;多模态方案则融合激光、视觉、超声波等多种传感器,应对更复杂的环境感知与决策需求,这也是具身智能从演示走向量产的关键技术方向。在2024年,多模态方案已超越单模态,成为一微科技第一大收入来源。
与只做其中一环的同行不同,一微科技将自研算法、专用SoC、定制传感器、运动控制模块,连同SDK与工具链整合为Amicro技术平台,覆盖机器人感知、决策、控制三个领域。
招股书披露,一微科技在相似技术架构下开发的两款产品,约90%的功能组件可以复用,这能够帮助企业把清洁机器人场景验证过的技术,迁移至无人机、低速户外机器人等新兴品类。
研发投入方面,截至2026年4月30日,一微科技累计持有1363项知识产权,其中已授权专利1125项、发明专利819项,海外授权专利超过142项;研发团队273人,占员工总数75.8%。2023-2025年,一微科技研发开支分别为1.06亿元、1.15亿元、1.33亿元,2026年前四个月研发开支5700万元、占收入43.9%,研发费用率长期维持在30%以上。
根据招股书数据显示,2023年至2025年,一微科技营收分别为2.06亿元、2.86亿元、4.07亿元,复合增速约40.5%;2026年前四个月收入1.30亿元,同比增长50.7%。
而毛利率的水平也体现了一微科技的产品竞争力,该公司毛利率从2023年的6.1%,升至2025年的27.7%,其主要驱动力是高价值量的多模态方案占比提升,2026年前四个月,多模态方案平均售价由上年同期每套144.5元升至288.7元,该业务毛利率约38%。
市场端,一微科技已经建立起较为清晰的行业定位。根据弗若斯特沙利文资料,以2025年收入计,一微科技在中国智能移动机器人解决方案市场排名第三,市场份额约4.2%;在单模态解决方案市场排名第一,份额2.2%;在多模态解决方案市场排名第三,份额5.9%。
2025年,一微科技解决方案销量超过350万套,近三年累计销量突破千万套,终端客户覆盖全球十大智能清洁机器人品牌中的八家,客户总数由2023年的53家增至2025年的96家,产品部署至亚洲、欧洲、南美洲及北美洲。
具身智能价值重心向上游移动
根据弗若斯特沙利文数据,中国智能移动机器人解决方案市场规模2025年约为97亿元,预计2030年将增至381亿元,复合年增长率31.4%,其中多模态解决方案的增速最快。
在行业层面,具身智能需求的扩张有明确的政策注脚。2025年,具身智能首次被写入《政府工作报告》;2026年通过的”十五五”规划纲要在未来产业相关章节中,明确提出统筹布局具身智能实训场、研发大小脑一体化的具身模型与算法、攻关本体及核心零部件关键技术;工信部在10月的国新办发布会上披露,2026年上半年国内人形机器人整机产品已突破400款,产量超过4万台,全年预计突破10万台。
与热闹的整机叙事相比,上游芯片环节的供需结构有着更为广阔的空间。一方面,机器人SoC市场目前由英伟达等国际厂商占据主导,份额约69%,中国厂商合计约5%,国产专用芯片存在明确的替代空间;另一方面,随着智能机器人整机从“预设程序”走向“自主决策”,算力、感知与运动控制的专用化需求正在形成规模,AI算力从训练端向推理端、从云端向端侧迁移,机器人专用SoC被视为端侧AI中最容易形成规模效应的环节之一。产业链的价值分配,正加速向这类底层技术供应商转移。
在这样的时点登陆资本市场,对一微科技来说意义非凡。
首先,是研发弹药的补充。芯片领域向来遵循“高投入、长周期”的逻辑,此次上市募集资金净额约6.56亿港元,其中约70%将于未来三年投向软硬件及机器人专用AI SoC研发,聚焦具身智能、先进感知与执行,这一微科技“算法芯片化、软硬一体”的路线一脉相承,也直接回应了行业对端侧算力与多模态感知的增量需求。
其次,是信用与渠道的增强。对上游平台级企业而言,进入整机厂商供应链需要经历硬件适配、软件调试、稳定性测试与量产验证的长周期,上市本身即是一种信用背书;同时,港股平台也有助于一微科技面向全球客户与供应链提升透明度。
根据公开发售信息显示,此次一微科技发行的基石投资者包括广东武岳峰集成电路旗下Digital Horizon与光莆香港,合计认购约9900万港元;股东名单中还有小米长江产业基金、格力集团等产业资本。
最后,一微科技此次以18C章特专科技公司身份上市。该章节自2023年3月推出以来,为尚未满足传统盈利门槛的硬科技企业提供了确定性更高的上市路径,一微科技在港交所的落地,是这一机制在机器人专用芯片领域的又一案例,也为后续同类企业提供了参照。
当然,挑战并不会因上市而消失。现如今,通用芯片厂商与同行正在涌入机器人主控赛道,竞争在加剧,多模态方案能否持续放量、将技术优势转化为盈利质量,仍需时间验证。但至少从募资投向可以看出,一微科技准备把上市后的筹码继续押在了底层研发上。
结语
随着AI行业的持续发展,具身智能正掀开“智能体物理化”的新篇章,预示着一个机器能“理解、适应、共创”的未来即将到来。而在这一过程中,率先在底层能力上获得优势的企业,越能够在具身智能规模化落地方面占的先机。
一微科技此次登陆港交所,募资主要投向机器人专用AI SoC与具身智能研发,其意义不在于短期估值,而在于获得一条以年为单位持续投入的通道。当行业注意力从整机形态逐步回摆到底层能力,芯片平台的成熟度将在相当程度上影响具身智能能走多快、走多稳。
对一微科技而言,上市是一个新节点;对产业链而言,一家芯片级平台企业进入公开市场,也让“智能体物理化”的底层支撑多了一个值得观察的样本。