
作者:百晓生
导读:《财富》银行榜单启示录——规模是里程碑,真正的“护城河”是“强”而非“大”。
正文:
近期《财富》500强公布了全球十大公司,看到这个榜单很多人会很震惊,因为前十榜单里有8家美国公司,英伟达、苹果、谷歌、微软和亚马逊5家美国公司稳居前五,沙特的沙特阿美和中国台湾地区的台积电分列第六和第九位,无论是京东、腾讯还是阿里这些内地巨无霸均未能入围前十,也让很多网友意难平。
但很快2026年英国《银行家》杂志发布年度全球银行1000强榜单让国内网友扬眉吐气了一回:
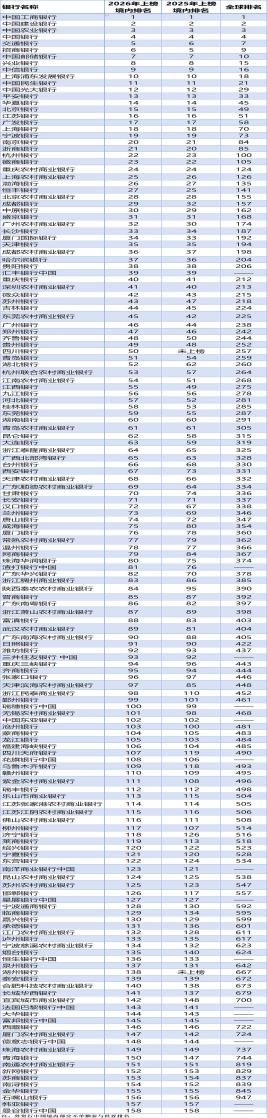
按一级资本排名,全球前十大银行中,国内银行占据7席,较去年增加1席。邮储银行首次跻身十强,取代了美国老牌银行富国银行;
其中号称“宇宙行”的工商银行连续14年稳居行业第一。
建设银行、农业银行、中国银行分居二、三、四位,中资银行包揽前四名。摩根大通、美国银行、花旗集团分列五、六、八位,交通银行、招商银行和邮储银行位列七、九、十位。
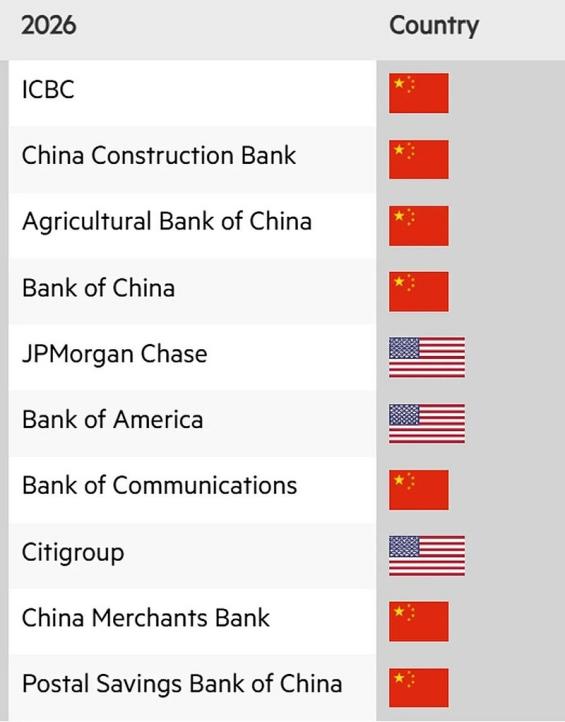
中资银行在前十中占据七席,号称全球经济实力最强的美国只有3家银行入围,这是一个具有标志性意义的格局,标志着全球银行业金字塔的顶端,已经形成“中国七席、美国三席”的双极结构。
但“大”和“强”是两个概念,中国需要有企业进入《财富》500强前十,《银行家》榜单前十中资银行也要守住自身的排名,承认差距,正视自身短板才能寻求更大发展和突破。
一级资本的实力碾压
一级资本是衡量银行抗风险能力和全球竞争力的核心指标,它代表银行在面临损失时能够吸收冲击的“自有缓冲垫”。简单来理解就是银行最核心、损失吸收能力最强的“自有本金”,是衡量银行抗风险实力的核心指标,是银行用来扛亏的家底。家底越厚,抗风险越强。也是《银行家》全球银行1000强榜单的排名基准。这一基准直接反映银行真实资本实力,而不是账面总资产。因为总资产可以靠负债堆出来,但一级资本是自有资本,很难虚增。
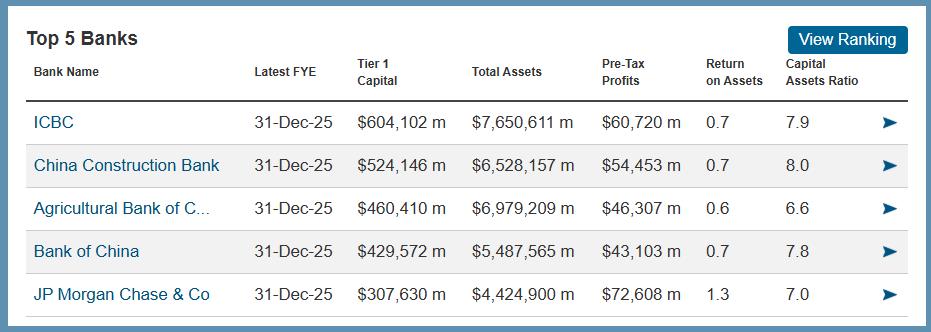
同时一级资本也是银行评级的重要依据和参考,直接影响信用评级。一级资本越强,评级机构给的评级越高,银行发债、同业借钱的融资成本越低。这既是监管约束银行扩张、保护存款人的核心工具,也是衡量全球银行资本硬实力的核心标尺。一级资本充足,银行才有空间投放信贷、抵御不良冲击。
从一级资本规模看,中资四大行的领先幅度是压倒性的。工商银行一级资本6041亿美元,建设银行5241亿美元,农业银行4604亿美元,中国银行4296亿美元。而排名第五的摩根大通,一级资本为3076亿美元,工商银行约为其1.96倍,大幅领先近3000亿美元。
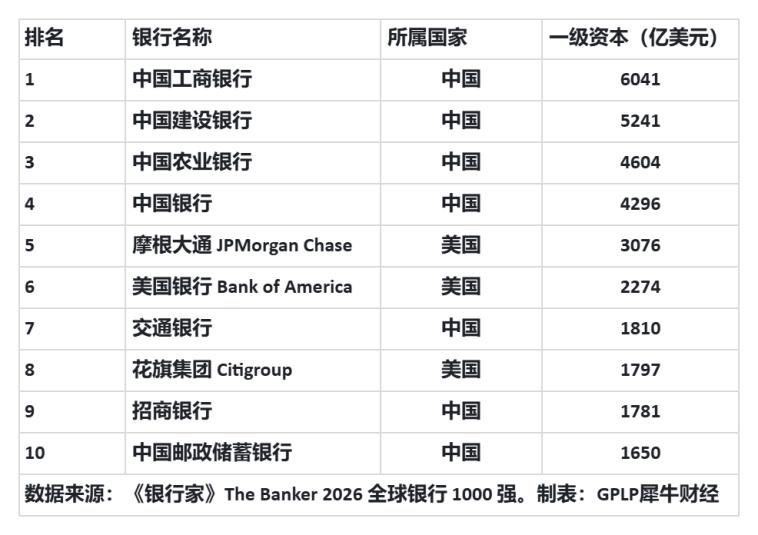
中资银行包揽榜单前四这并非近年才出现的格局。工商银行、建设银行、农业银行和中国银行这4家国有银行已连续第9年包揽全球前四,工商银行更是连续14年位居榜首。中资银行主导前十,但在中国经济面临挑战的背景下入榜比之前更有意义,过去两年需要国家支持增加一级资本才能取得今日的排名。
中国银行主导VS美国市场主导
规模领先的背后是两种截然不同的金融体系逻辑在支撑。要理解中资银行为何能在“大”的维度上全面领先,就必须弄明白中美金融体系的根本差异。
中国是银行主导型金融体系。庞大的存贷款网络、政策性的信贷投放以及家庭储蓄通过银行体系向基础设施和产业项目的大规模转化,共同构成了中资银行资产负债表持续扩张的底层动力。
S&P Global的数据显示,2025年四大行资产增速约为16%,四大行总资产合计约26.6万亿美元。为支持国有银行在一级资本上的优势,财政部甚至在2026年3月宣布发行3000亿元特别国债,9月落地,用于补充工商银行和农业银行的资本。政府的全力支持成为国有银行一级资本相对充足的关键。
美国则是市场主导型金融体系。摩根大通2025年营收为1824亿美元,归母净利润为570亿美元。如果单看资产规模,摩根大通的4.9万亿美元远小于工商银行的57.07万亿元。摩根大通的一级资本只有工行的约一半。但摩根大通的市值却高于工商银行。截至10月12日收盘,摩根大通的市值为8851亿美元,工商银行的总市值为3.1万亿元,以最新汇率计算约为4219亿美元,不到摩根大通的一半。
美国银行真正的强不在资产负债表,而在全球资本市场的中枢地位。摩根大通、花旗集团是美国投资银行、并购顾问、全球债券承销和跨境资本流动的核心引擎。它们在全球并购交易、IPO承销、衍生品交易中的话语权是中资银行目前难以匹敌的。中资银行的领先更多体现在国内信贷市场的规模和政策性金融的执行力上;美国银行的领先体现在全球资本市场的定价权和创新力上。
“利润效率”差距明显
如果只看规模,中资银行完胜。但如果看单位资本的盈利能力差距就显现出来了,且差距不是一星半点。
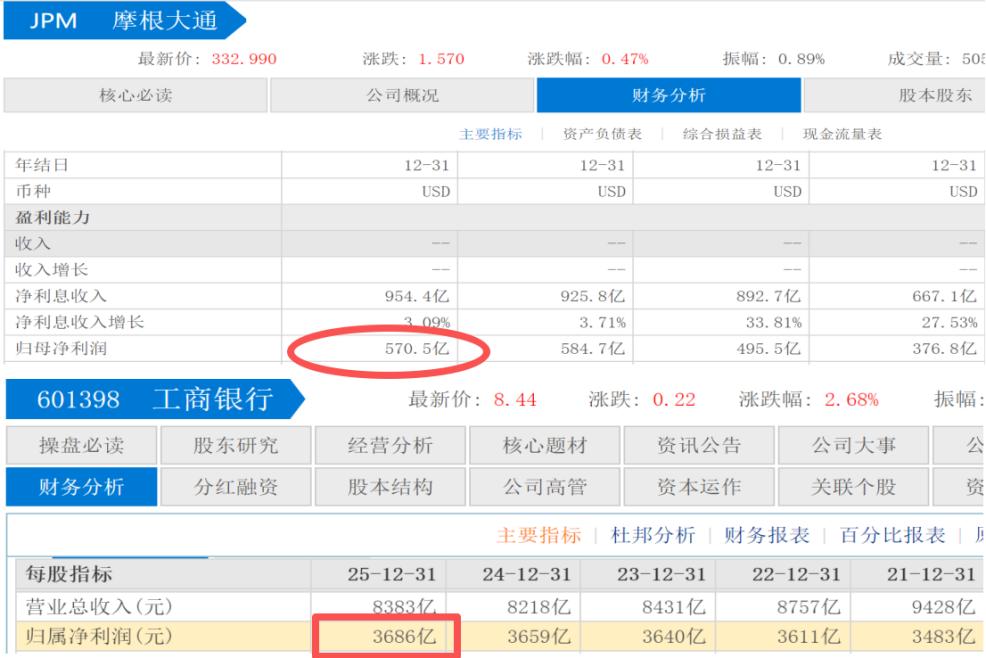
从市值角度看,摩根大通的市值约为工商银行的2.1倍,而它的一级资本只有工行的约一半。这意味着资本市场给予摩根大通的“单位资本溢价”远高于工商银行。投资者用真金白银投票的结果表明,市场认为摩根大通每一美元资本的含金量更高。2025年,摩根大通净利润为570.5亿美元,约合3840亿元。同期工商银行的净利润为3686亿元,这意味着摩根大通用了工商银行一半的一级资本,反而赚取的净利润比工商银行还多了154亿元。2025年工商银行股东权益回报率为9.45%,而摩根大通则高达15.74%,远高于工商银行,这也是摩根大通市值远高于工商银行的因素之一。
中美银行的“含金量”差距是多方面的。中资银行的盈利模式仍高度依赖利息净收入,净息差持续收窄的压力正在侵蚀传统信贷业务的利润空间。而摩根大通等美国银行的收入结构中,投资银行、资产管理、交易业务等非息收入的占比更高,盈利来源更加多元,对利率周期的依赖度更低。
招商银行在《银行家》的综合评分中位居中资银行榜首,根本原因是招商银行是国内银行的“零售之王”,其凭借突出的盈利能力,是内地头部大型中资银行中少数资产回报率超过1%的银行。但即便如此,招商银行的综合表现放在全球范围内,仍难以与摩根大通等美国银行在盈利效率上直接对标。摩根大通的资产回报率2025年为1.29%,2024年更是高达1.46%。
规模优势的代价
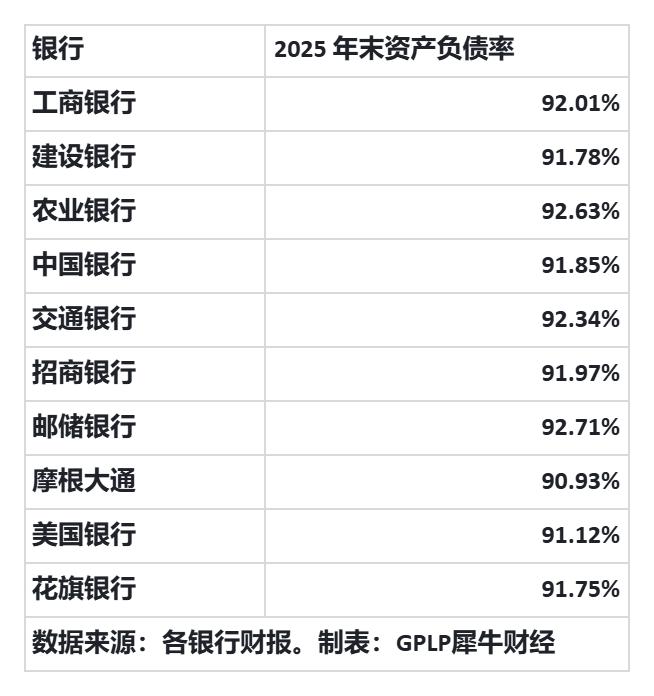
上榜的中资银行在一级资本的规模领先本身并非没有代价。中资银行庞大的资产负债表意味着更高的资本消耗、更复杂的风险管理难度以及更低的单位资产收益率。2025年,工商银行的资产负债率为92.01%,榜单前十的中资银行中建设银行、中国银行和招商银行资产负债率低于92%,分别是91.78%、91.85%和91.97%。而美国上榜的三家银行中资产负债率最高的是花旗银行的91.75%,最低的是摩根大通的90.93%,资产负债率均比中资银行要低。
工商银行2025年营收为8383亿元,同比增长2%;净利润为3686亿元,同比增长0.74%,增速已明显放缓。这与净息差收窄、房地产风险暴露以及宏观经济增长放缓等多重压力直接相关。中资银行的“大”,很大程度上是过去20年经济高速增长和信贷扩张的产物。而当经济增速换挡、利率进入下行周期,规模优势能否转化为持续的价值创造都还需要时间来检验。
国际化程度方面,中资银行全面落后,中资银行的国际化程度远低于其全球排名所暗示的水平。工商银行的海外业务收入占比长期在10%左右徘徊,中资银行国际化最强的是中国银行,其533家境外分支机构,覆盖64个国家/地区,境外利润贡献约28%。工商银行共有410家境外机构,覆盖49个国家/地区;另通过参股南非标准银行,间接覆盖非洲21国,但境外利润贡献有限。建设银行约有160个境外机构,覆盖28个国家和地区,其他几家上榜银行的境外机构数量更少,利润贡献微乎其微。
而摩根大通、花旗集团的业务遍布全球主要金融市场。在全球跨境支付、贸易融资、外汇交易等国际金融核心领域,他们不依靠大量线下物理网点,而是投行、全球资金业务、交易台、托管、资本市场网络。花旗集团业务覆盖近160个国家,拥有持牌实体机构,海外零售网点曾经庞大,金融危机后大量砍掉海外零售网点,但全球公司银行、交易网络极强;海外收入占比接近50%,这些美国大行海外机构以投行、资金、大宗商品、跨境现金管理、机构业务为主,海外几乎不做大众零售网点,相比而言中资银行的国际存在感较为有限。
七席是里程碑,但不是终点。
全球十大银行中七家来自中国,这是中国金融体系规模实力的直观体现。从一级资本和资产规模看,中资银行已经站在了世界之巅。但这只是里程碑,而绝非终点。“大”是规模的胜利,“强”是效率和能力的胜利,中资银行将要面对的不只是“大”方面的领先,而是如何从“规模领先”到能力领先,因为大不是“护城河”,而“强”才是真正的“护城河”。