
近日,阳光照明披露2026年半年度报告。上半年该公司实现营业收入13.04亿元,同比下降1.67%;归属于上市公司股东的净利润为4939.45万元,同比下降48.84%;扣非归母净利润为2934.47万元,同比下降45.91%;经营活动产生的现金流量净额为1950.71万元,同比下降69.74%。
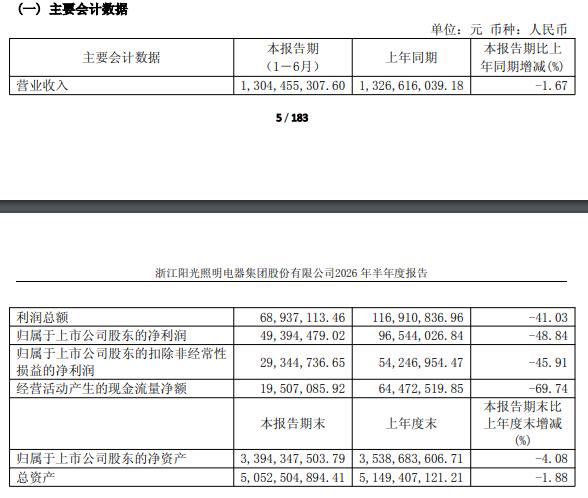
从单季度来看,第二季度阳光照明实现营业收入6.45亿元,同比微增0.9%;归母净利润为4215万元,同比增长14.7%。但二季度扣非净利润为878万元,同比下降62.8%。
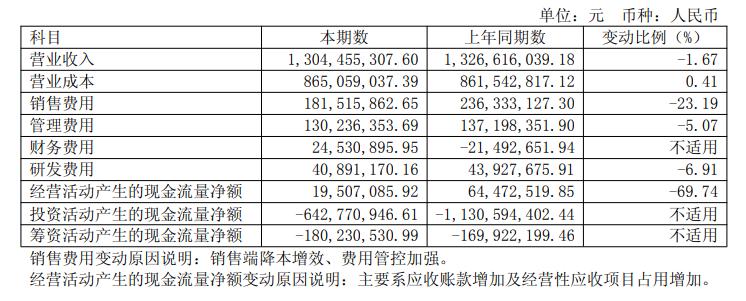
上半年,阳光照明财务费用由2025年同期的收益2149万元转为支出2453万元,同比多支出约4602万元。其中,汇兑损益本期为损失2161.83万元,2025年同期为收益2138.25万元,一进一出影响利润约4300万元。阳光照明在半年报中明确表示,净利润大幅下滑的核心原因是汇率波动,汇兑损益由上年同期的收益转为损失,直接侵蚀了出口业务的利润空间。
公开资料显示,阳光照明创立于1997年,是国内照明电器行业的资深企业之一。公司主要从事照明电器的研发、生产和销售,并为客户提供综合照明解决方案,产品涵盖LED光源产品、LED灯具产品、照明控制系统及电工器材等,广泛应用于商业、家居、办公、户外、轨道交通、工业及教育等通用照明领域。旗下拥有“Energetic”“曼佳美”等自主品牌,业务覆盖国内及海外多个市场。
阳光照明的海外收入占比较高,产品出口以美元结算为主。2026年上半年人民币兑美元汇率整体温和走强,对于一家海外收入占比超过七成的照明出口企业而言,汇率波动对利润表的冲击几乎是结构性的。
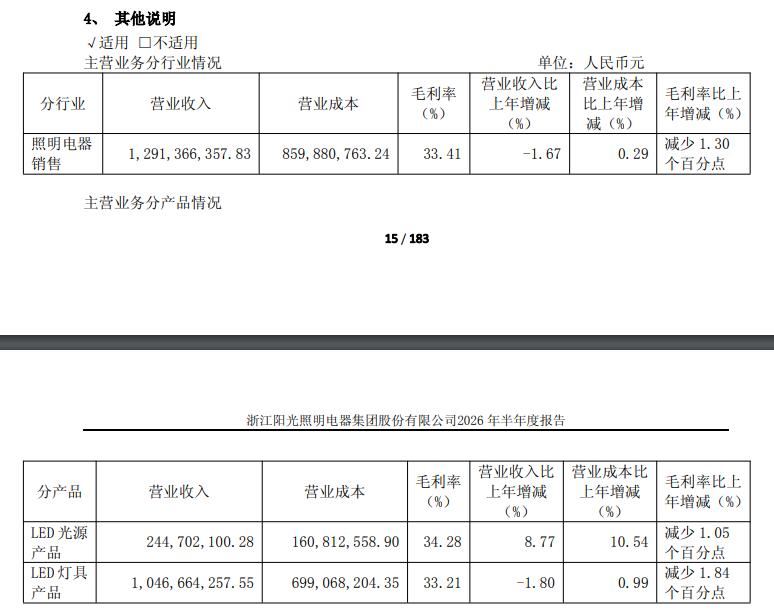
从业务结构来看,照明电器主业上半年实现收入12.91亿元,占总营收比重超过98%,毛利率为33.41%,同比减少1.3个百分点。
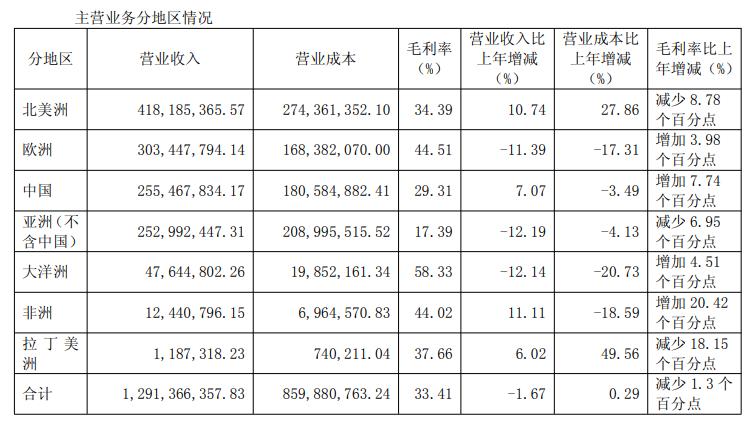
分地区来看,北美市场收入4.18亿元,同比增长10.74%,但毛利率下降8.78个百分点至34.39%。欧洲市场收入为3.03亿元,同比下降11.39%,毛利率提升3.98个百分点至44.51%,成为利润率最高的区域。国内市场收入2.55亿元,同比增长7.07%,毛利率提升7.74个百分点至29.31%。亚洲(不含中国)市场收入2.53亿元,同比下降12.19%,毛利率为17.39%。
行业层面,据中国照明电器协会数据,2026年上半年规上照明企业营业收入同比小幅增长约2%,累计利润却下降19.6%,“增收不增利”成为行业突出特征。1至6月照明产品出口总额约241亿美元,同比下降约7%,呈“量增价跌”态势。TrendForce报告指出,受宏观经济复苏迟缓及地缘冲突影响,欧美中三大核心市场需求短期仍处调整阶段,通用照明市场供大于求、成本竞争更加激烈。
值得关注的是,阳光照明近年来在照明主业之外,通过子公司阳光绿氢布局AEM电解水制氢领域,试图构建“第二增长曲线”。上半年氢能装备业务实现收入52.71万元,子公司阳光绿氢亏损42.29万元,尚处于投入培育期。AEM电解槽三大系列已完成技术定型,兆瓦级单槽预计2026年下半年启动运行试验。氢能业务的商业化进程仍需时间验证,短期内难以对业绩形成有效支撑。