
作者:小树
2026年年中,服装行业的半年报季透着一股“冷静”:
多家A股上市服装企业陆续交卷,“增利不增收”几乎成了行业共识。
拆开来看,前半句指向收入端的压力,后半句考验的是利润端的经营能力——在消费需求温和修复、消费者决策更趋理性的背景下,单纯追求规模扩张的老路越来越难走,能不能守住利润质量、毛利率和现金流,反而成了衡量一家服装公司成色的分水岭。可江南布衣偏不:它不仅收入、利润双双创下历史新高,还把毛利率做到了近五年的最高水平。
近日,江南布衣(03306.HK)发布了截至2026年6月30日止年度的FY2025/26年报。财报显示,公司全年实现营收60.46亿元,同比增长9.0%;净利润9.97亿元,同比增长11.1%;毛利率66.6%,创近五年新高;经营活动现金流入净额14.33亿元,同比增长26.5%。
在当前的消费环境里,这样一份收入和利润同步登顶的“双增”成绩单,含金量不言而喻。
(「江南布衣+」多品牌集合店门店)
资本市场同样给出了外部验证。
据新浪财经转引的里昂研报,江南布衣FY2026的收入和纯利符合该行预期,并优于管理层此前的指引。
更打动机构的是分红:公司全年每股派息2.33港元,其中包括为庆祝上市10周年派发的特别股息0.75港元,对应全年股息率约12%。管理层在业绩会上透露,FY2026全年派息比例预计达到110%——当然,这是一个特别的安排;过去十年,公司剔除特别派息后的年度派息比例一直稳定在75%。
基于多品牌组合以及会员留存与拓展带来的销售韧性,里昂将江南布衣FY2027至FY2028的销售预测上调了2%至4%,维持“跑赢大市”评级及25港元目标价,并将其列为中国首选股之一。
值得一提的是,这份增长既不靠规模扩张,也不靠成本压缩,整个财年,公司门店只净增了1家。
对此,可以观察到,江南布衣的策略为双线并行,即设计驱动叠加粉丝经济。
一个靠个性化设计师品牌起家的公司,在经济周期收紧的年份,反而把毛利率拉到了五年来的最高点。它是怎么把“喜欢”做成一门60亿生意的?
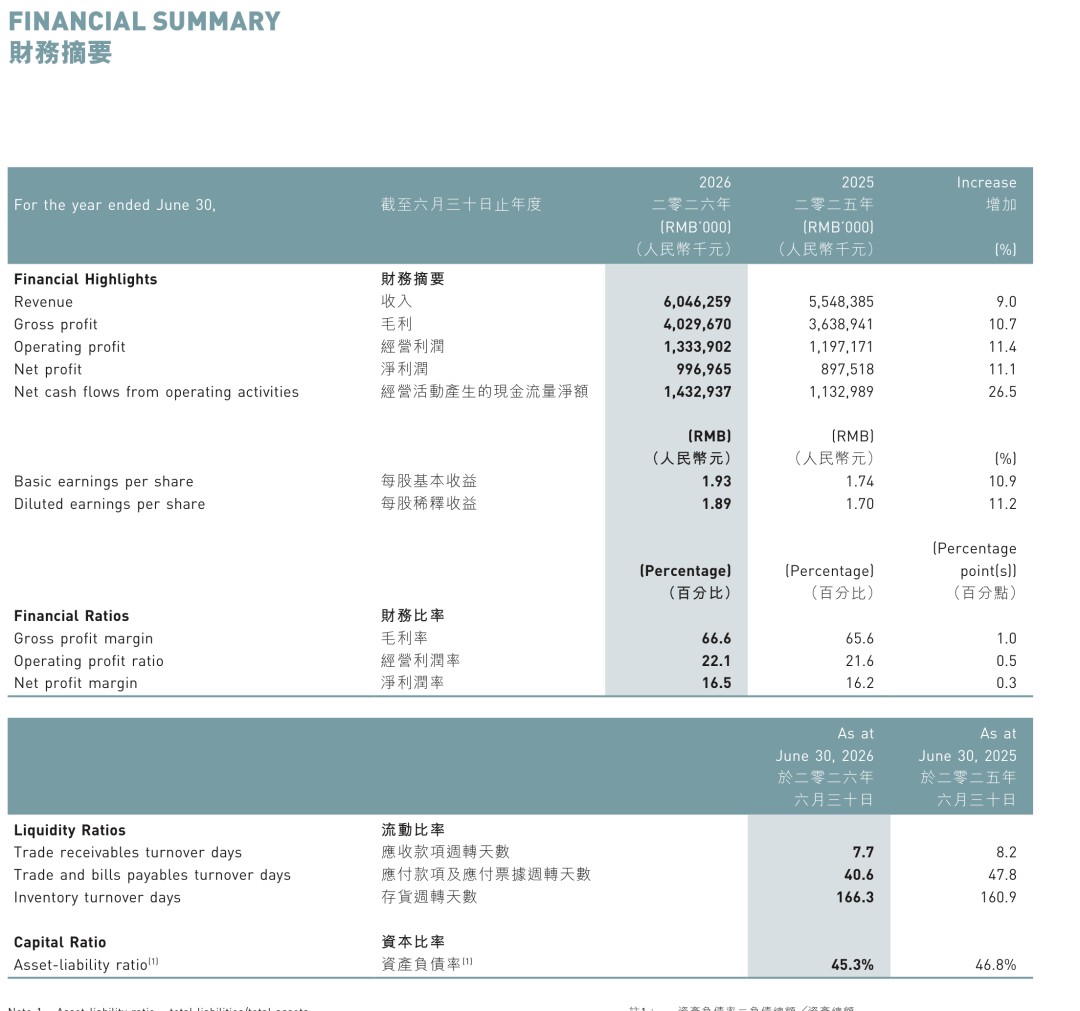
(江南布衣FY2025/26年度财务摘要:营收60.46亿元、净利润9.97亿元、毛利率66.6%|图源:公司FY2025/26年度报告)
消费越理性,“设计溢价”反而越值钱
江南布衣给出的第一个答案,写在毛利率里——66.6%。
这个数字出自年报的分渠道毛利表,也是公司过去五年毛利率的最高值:从FY2022的63.8%起步,五年间累计抬升了2.8个百分点;与之对应,净利率也从13.7%一路升至16.5%。在不少同行靠打折换规模的这几年,江南布衣的利润率曲线是逆势向上的。
毛利率抬升背后的主线,是设计驱动带来的定价权。
财报显示,公司全年设计研发投入2.43亿元,同比增长20.7%。管理层在业绩会上表示,公司对面料、版型、工艺都在持续精进,“从非遗工艺到可持续材料研发,坚持把‘真材实料’做进每一件产品”;与此同时,产品定价与折扣管理始终保持稳定,“过去一年,我们产品定价、折扣管理都非常稳定,这是各个渠道能保持盈利水平的基础”。
管理层还给出了一个长期目标:把毛利率维持在65%以上。换句话说,江南布衣的毛利率不是省出来的,而是“设计值这个价”卖出来的。
渠道侧的数据可以为这种定价权佐证:FY2026,公司线上渠道的毛利率达到66.4%,反超了经销渠道的60.3%。
在服装行业,线上渠道过去常被品牌当作处理过季库存的“下水道”,价格体系往往最先在那里失守。
而江南布衣的做法有所不同:产品生命周期长达4年,线上目前虽然仍以过季货品销售为主,但公司加强了过季货品的折扣管理,线上销售的折扣稳步提升;与此同时,当季新品在线上的销售贡献占比持续上升——用管理层在业绩会上的话说,“线上已经不再是单一的去库存渠道”。
消费者愿意为正价新品买单,利润率的改善自然水到渠成。当然,设计只负责让人愿意买第一次;让人一再回头的,是另一套功夫。
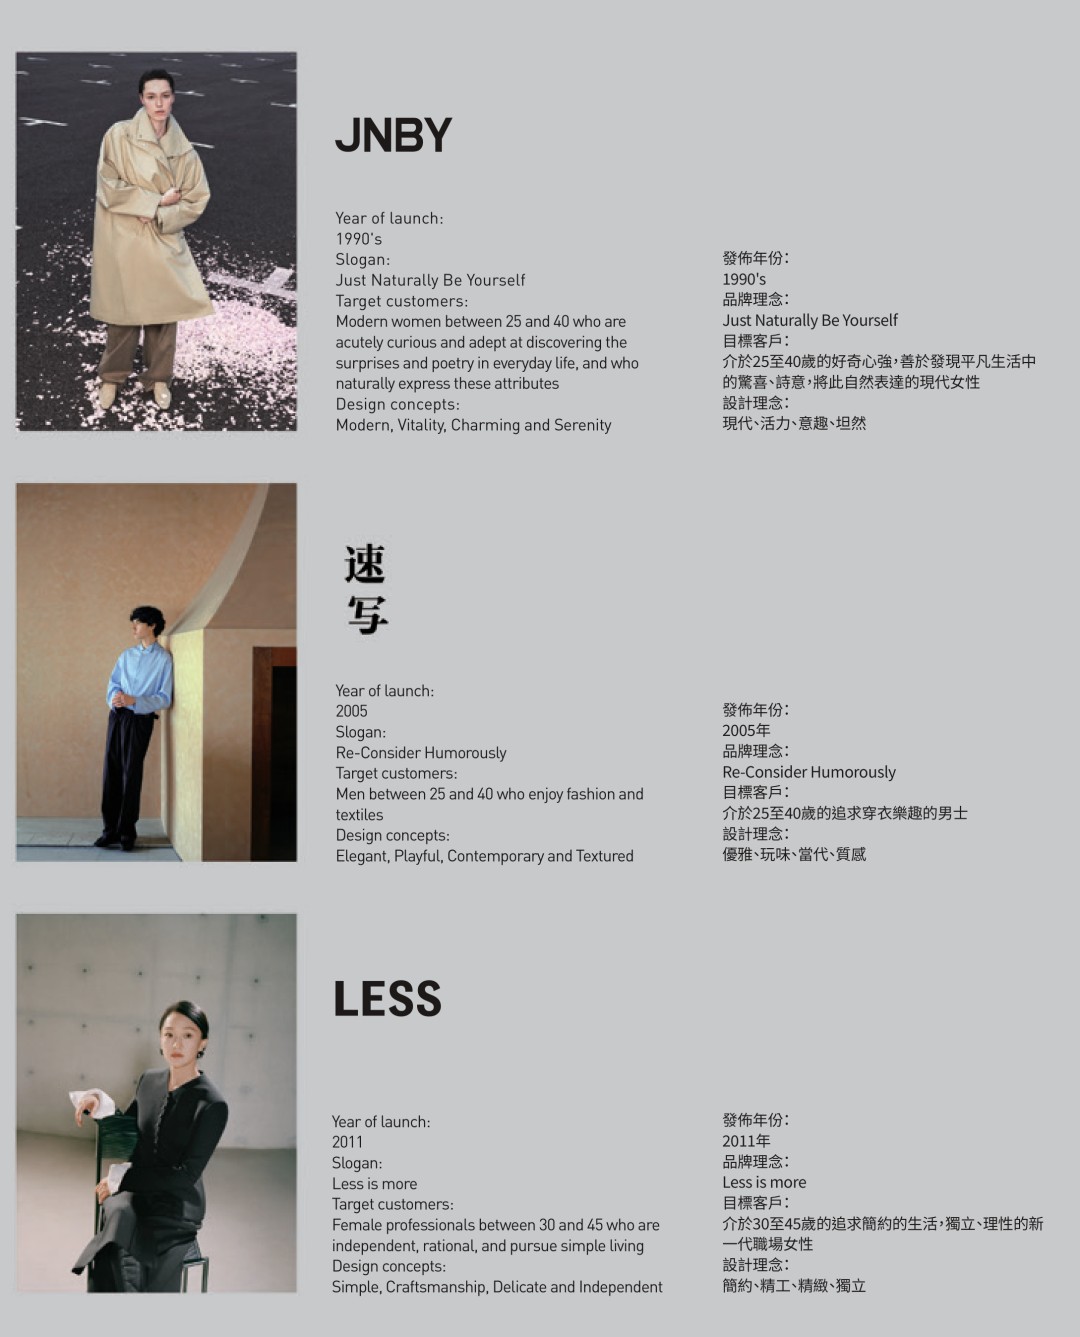
(江南布衣旗下品牌JNBY、速写、LESS|图源:公司FY2025/26年度报告)
80%的零售额,来自会员
这另一套功夫,就是江南布衣的第二条主线——粉丝经济。
当品牌专卖店渠道整体收缩,存量用户的复购能力就比客流更值钱。年报显示,截至FY2026财年末,公司活跃会员账户(去重)超过61万个,较上一财年的56万个继续增长。
按照年报口径,活跃会员指的是过去12个月内任意连续180天内有2次及以上消费的会员账户——也就是说,这61万会员,是实打实反复掏钱的回头客。
更值得关注的是会员的“贡献密度”。
FY2026,年度购买总额超过5000元的会员账户超过36万个(上一财年为逾33万个),贡献的消费零售额达到52.0亿元,占线下渠道零售总额的六成以上;把口径放大到全部会员,会员所贡献的零售额占公司零售总额超过八成。
换句话说,这门60亿的生意,绝大部分是由一批长期信任品牌的回头客撑起来的。
围绕这批会员,江南布衣构建了一套以粉丝为中心的全域运营体系:不只是线上线下打通,更关键的是在所有触点上坚持体验的一致性,让会员在任何场景下都能获得无缝且高品质的服务。
一线导购则由数据系统赋能——公司自研的“智能推荐”“AI炼货”“客户画像”等系统,极大提升了导购的个性化服务能力,用管理层的话说,导购“不再是简单的销售人员,而是会员的时尚伙伴”。在权益层面,公司通过线下活动优先参与、微定制、专属社群等互动权益,把会员从“消费者”升级为“参与者”。
还有一套不那么显眼、但相当能打的存货共享及分配系统:FY2026,这套系统带来的增量零售额达14.05亿元,同比增长23.6%。
把镜头拉远,会员经济的价值会更加直观:
国家统计局数据显示,2026年上半年,品牌专卖店业态零售额整体下滑8.7%;而江南布衣在全年门店几乎零净增的情况下,线下零售店铺可比同店销售反而增长了2.4%——单店效率的提升,主要来自会员驱动。
可以说,会员经济对江南布衣而言不是一个营销概念,而是现金流稳定性的来源。不过也要看到,会员盘守住的是存量;60亿之后的增量,要从哪里来?
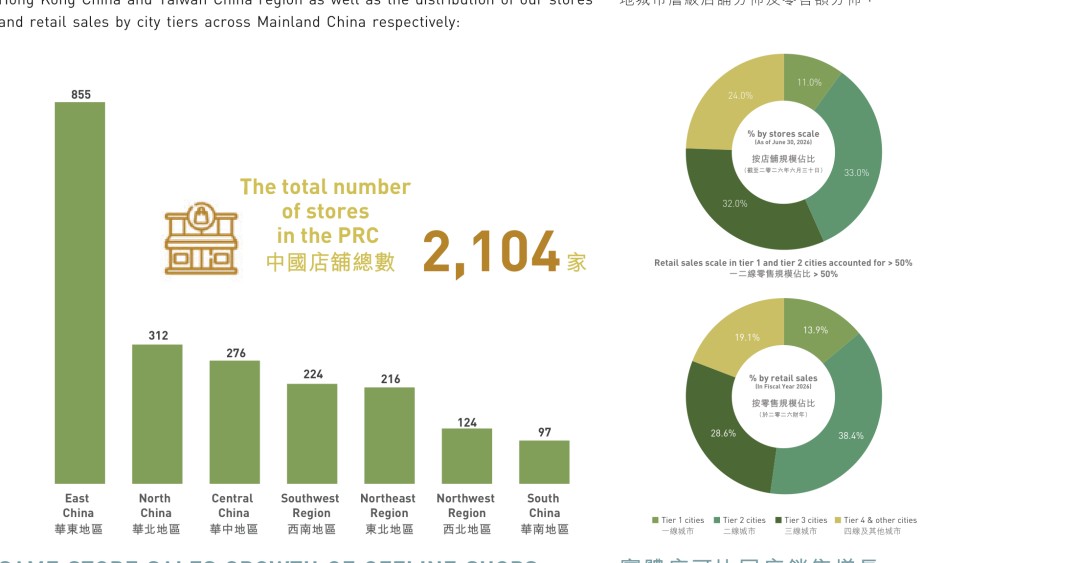
(中国内地门店总数2,104家及城市层级分布|图源:公司FY2025/26年度报告)
60亿之后,三梯队的接力可以有多快?
增量问题,江南布衣用品牌梯队来回答。
60亿营收规模站稳之后,公司的增长结构可以用“一个压舱石、两个加速器”来概括:压舱石是主品牌JNBY,两个加速器分别是成长品牌梯队和新兴品牌梯队。
拆开看三个梯队的FY26答卷。
压舱石JNBY全年收入32.41亿元,同比增长7.6%,占总收入的53.6%——成熟品牌依然保持着稳定的余速。成长品牌梯队由速写、jnby by JNBY和LESS组成,合计收入23.28亿元,同比增长7.1%,占比38.5%:其中LESS以17.4%的增速领跑,jnby by JNBY的收入已接近9亿元,对应零售额约15亿元;速写短期承压,小幅下滑1.1%。增速最快的是新兴品牌梯队,合计收入4.78亿元,同比增长32.2%,占总收入的比重从6.5%升至7.9%:2024年收购的onmygame卡位儿童运动功能性童装赛道,同批收购的B1OCK则是国内设计师品牌概念店的标杆,FY26零售规模已接近2亿元,同比增长超过60%,最近还入驻了杭州恒隆广场。
而梯队结构的价值在于接力。
管理层在业绩会上明确表示,三大品牌梯队已逐渐成型,FY27没有推出独立新品牌的计划,重点是把现有品牌做大、做深、做透,“让各个梯队形成良性的增长接力”。
具体的增量动作也已经清晰:并购上,围绕设计师男装、女装以及兼具时尚属性的运动户外领域保持开放但审慎的态度,同时关注有稀缺性的供应链技术资源,“不会为了做大而做并购”;出海方面,主品牌JNBY将从“贸易出海”转向“品牌出海”——作为巴塞尔艺术展的官方制服合作伙伴,JNBY计划在FY27于巴黎和伦敦设立品牌展示空间,并携手巴塞尔艺术展等知名艺术平台,把品牌的艺术DNA、工艺与可持续理念讲给海外市场听。面向更远的未来,管理层在业绩沟通会上给出了方向:”面向未来,我们的目标其实也非常清晰,就是成为一家有国际影响力的百年品牌。我们还会持续深耕设计师品牌这个赛道,在产品、品牌和全球化上做更长期的投入。相信只要方向对了,把事情做好,结果自然水到渠成。”
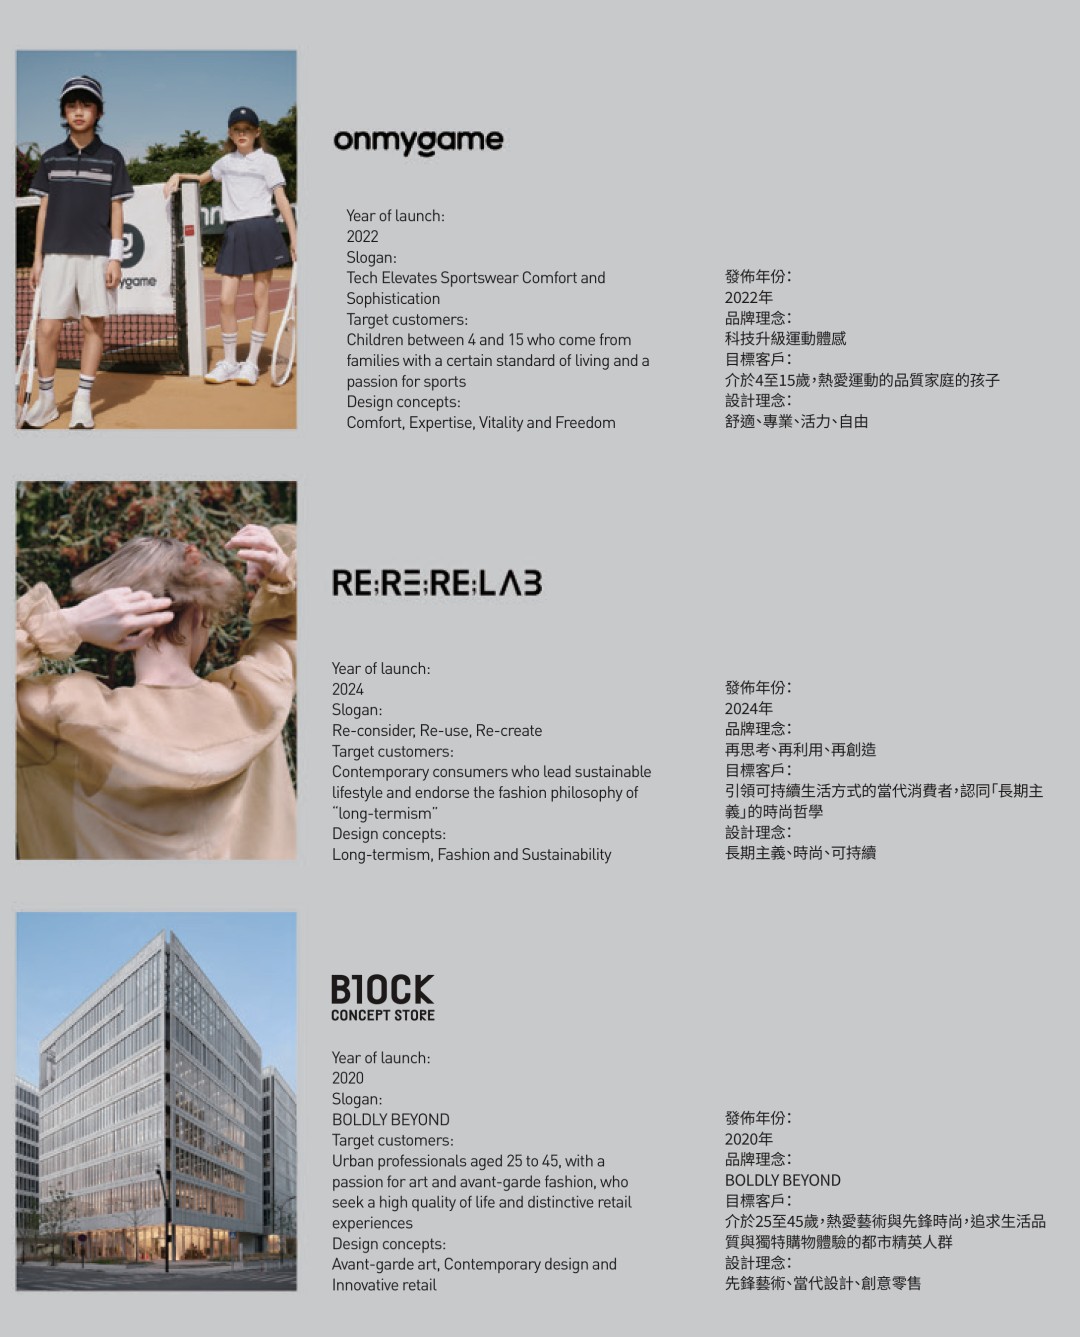
(新兴品牌梯队onmygame、RE;RE;RE;LAB、B1OCK|图源:公司FY2025/26年度报告)
更长远的底牌也已经亮出。
FY2026,公司正式发布碳中和目标:以FY2025为基准年,到FY2030财年末实现范围一和范围二绝对排放量(基于市场)下降20%,到FY2035财年末下降40%,并在FY2050财年前实现自身运营碳中和。
从主品牌压舱、双梯队接力,到可持续路径明确,江南布衣正在从“主品牌带动多品牌矩阵”,走向一家更系统的设计师品牌公司。
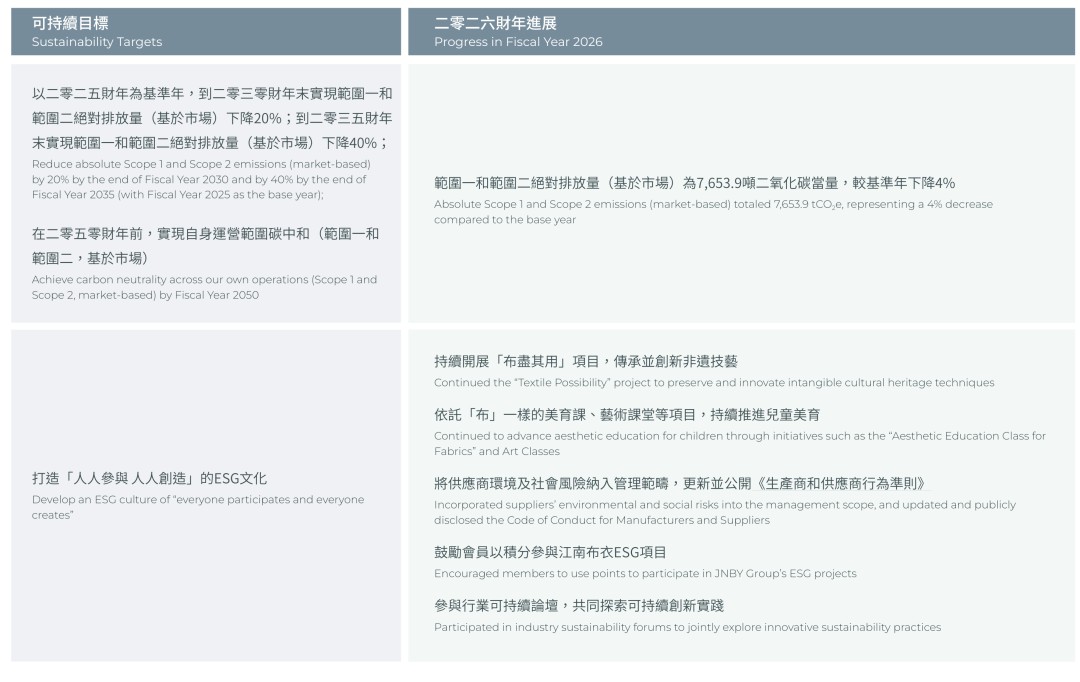
(江南布衣可持续目标及二零二六财年进展|图源:公司FY2025/26 ESG报告)
结语
当前的市场环境,已经从“有没有人买”,转向“能不能让真正想买的人一再回来”。消费越理性,“喜欢”反而越稀缺。
设计驱动与粉丝经济的双重赋能,让江南布衣把“被喜欢”翻译成了一份收入利润双增的年报;碳中和路径的明确,则为这份喜欢补上了面向未来的注脚。
当大多数品牌还在琢磨怎么省出利润的时候,江南布衣证明了另一件事:只要还有人愿意为“被理解的感觉”买单,这门生意就永远有得做。