

8月11日,鹰普精密披露2026年上半年未经审核中期业绩。报告期集团总收入30.18亿港元,同比增长23.2%;公司股东应占溢利4.21亿港元,同比上涨21.6%。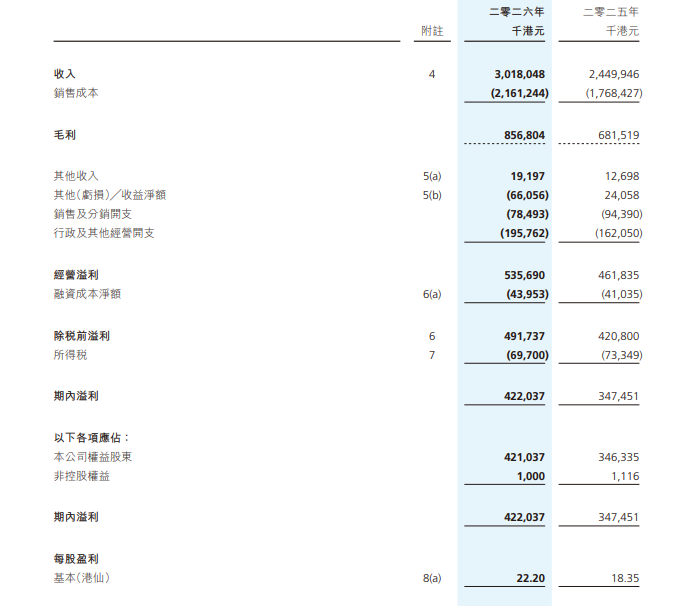
终端市场呈现明显分化,多元工业板块成为增长主力,收入大涨38.7%,其中液冷相关业务同比翻倍;航空、能源板块分别增34.6%、83.7%。汽车板块整体小幅下滑,仅商用车业务实现增长。熔模、砂型铸件两大核心制造业务收入同步走高,支撑整体营收扩张。
利润端受墨西哥、土耳其海外工厂人力投入、汇率波动产生汇兑损失拖累,但国内工厂盈利充分对冲负面影响,整体毛利率小幅抬升。经营现金流同比改善,上半年完成配股募资补充产能资金,公司上调全年营收增速预期至20%-25%。
产能方面集团加大墨西哥园区资本开支,下半年将迎来客户认证与批量交付;同时持续布局航空零部件赛道,中长期规划相关业务分拆上市。截至期末公司净负债比率降至18.3%,财务结构持续优化。