
来源:奥维云网
行业表现:量增驱动,市场回暖
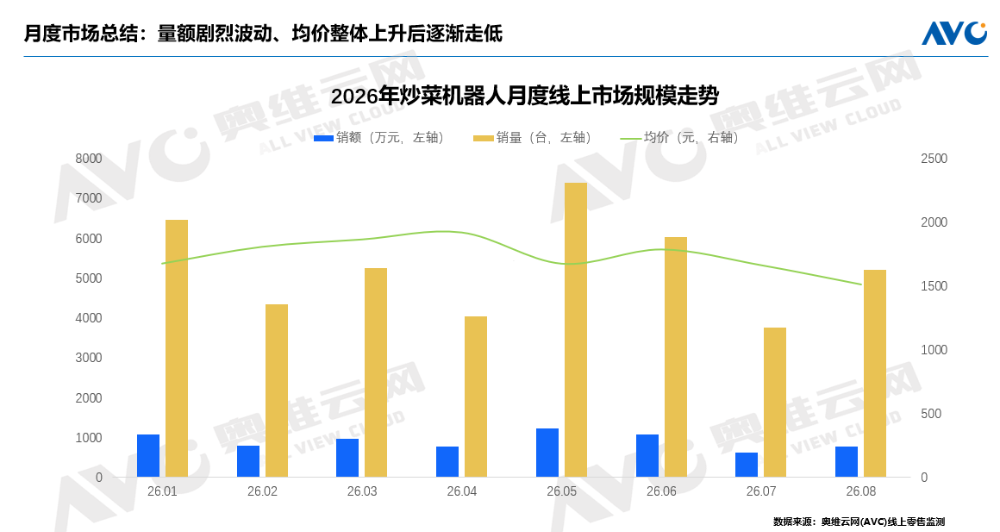
奥维云网(AVC)炒菜机器人线上零售监测数据显示,8月炒菜机器人线上零售额786.8万元,环比增长25.4%;零售量5201台,环比增长38.0%。零售量增速明显快于零售额增速,本月增长的核心来自销量扩张,属于典型的量增驱动行情。
品牌格局:座次稳定,三强集中度上行
奥维云网(AVC)炒菜机器人线上零售监测数据显示,2026年8月品牌零售额榜单前三名仍由添可、苏泊尔、捷赛占据,座次与7月持平;三强合计零售额份额44.5%,较7月的42.0%提升2.5个百分点,头部集中度进一步上行。
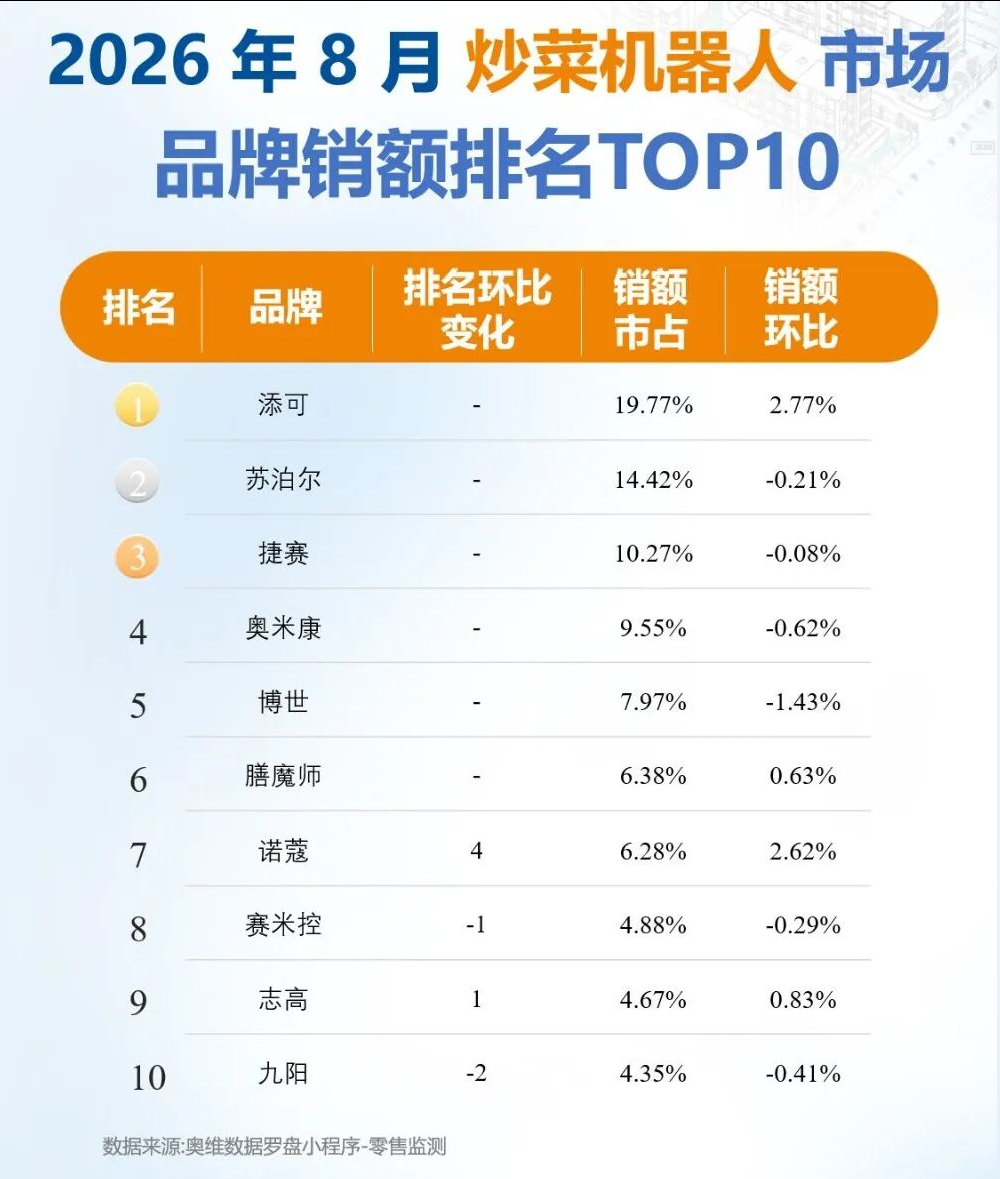
2026年8月,添可零售额环比增长45.8%,份额19.8%,较7月提升2.8个百分点,零售量环比增长27.6%。其增长呈现产品与节奏双轮驱动:产品端,3月AWE2026上发布的“具身烹饪大师”食万天工仍持续放量,其联合火山引擎豆包大模型共创,配合2000WIH十档火力、8合1双翼翻炒铲与独立八味调料系统,构成差异化产品力;节奏端,食万mini以主机加料盒的套装化销售改善成交结构,叠加716品牌会员日与818大促接力,将新品势能延续为全月增量。
苏泊尔8月零售额环比增长23.6%,位列第二,份额14.4%,较7月微降0.2个百分点,零售量环比增长22.1%。其增长主要来自在售产品的运营放量,Cook5系列以IH2000W猛火、轻油少烟与热水自清洗为核心卖点,零售额环比增长21.4%,构成品牌基本盘。与添可的新品驱动不同,苏泊尔在AWE2026上主推电饭煲等品类,炒菜机器人本月依靠成熟单品运营与内容触达稳住份额;抖音自播常态化带来补充性增量,但并非增长的主要来源。
捷赛8月零售额环比增长24.4%,位列第三,份额10.3%,较7月微降0.1个百分点,零售量环比增长25.9%,零售量口径位居榜首。其主打0涂层的JSG-P18,在三大渠道同步放量。值得注意的是,捷赛本月增长无明显大促依赖特征,主要依靠0涂层健康卖点的评测内容密集种草,走出一条与促销节奏弱相关的增长路径。
产品趋势:多用途家用与0涂层健康双线走强,竞争焦点转向场景适配
添可食万mini升至单品榜首,家用小型化定位配合蒸、煮、炒多用途与料盒自动投料,契合家庭厨房场景,主机与料盒的套装化成交进一步放大规模。膳魔师百膳锅作为焖炖煮一体的全自动智能烹饪锅,是大众市场扩容的代表性样本,也反映出膳魔师从保温杯主业向厨房小电延伸的布局正获得市场反馈。捷赛JSG-P18则通过食品级304不锈钢0涂层内胆直击健康痛点,在三大渠道同步放量,配合无油烟与定时预约设计,叠加8月密集的内容种草,成为0涂层健康路线的代表单品。
据奥维云网(AVC)研究整理,结合2026年8月线上零售监测的结构数据与同期产业动态,炒菜机器人行业正呈现三大变化。
其一,猛火锅气成为中式烹饪的差异化反攻点。添可食万天工、苏泊尔Cook5、博世Cookit等主力产品普遍具备2000WIH火力与200℃爆炒能力,以中式爆炒的锅气对西式蒸煮炖形态形成差异化竞争,带动猛火标签产品零售额快速增长
其二,0涂层健康材质跨品类共振。捷赛JSG-P18的食品级304不锈钢0涂层内胆、苏泊尔新款精铁0涂层设计,与电饭煲等品类转向0涂层、钛复合材质的动向形成共振,健康材质诉求在本期明显升温。
其三,产品形态上家用端小型多用途产品逐渐放量,形态竞争的焦点正从做大容量转向适配场景。