

一、身份不一样,命就不一样
上个月国家数据集团在雄安揭牌。前一篇《国家数据集团成立看地方数据交易所转型破局之路》,我把交易所的存亡问题说得很直。文章发出去,微信上问得最多的是另一句:交易所你讲得那么狠,那我们地方数据集团呢?
我的回答还是那句:这俩不是一回事。交易所是撮合中介,有没有必要存在,值得好好争一争;数据集团没这个争论——公共数据授权运营,总得有个能审计、能追责的国有主体去接,这个身份是制度给的,国家数据集团来了也拿不走。
有机构把这话说得更圆:国家队筑基,地方平台承接,市场主体创新。听着挺舒服。可我一直觉得,“承接”这两个字是有门槛的——上面筑的基,你接得住才叫承接,接不住,就轮不到你。
身份给定,饭碗可没给定。先看家底。上海数据研究院那本《全国数据集团发展蓝皮书(2025)》里写,截至去年底,全国是“29家省级+187家地市级”,总数过了200家。三波潮:2022到2023年先行,上海2022年9月第一家挂牌,注册资本50亿;2024年全面铺开,各地数据局挂牌,“一局一中心一集团”成了标配;2025到2026年加速,湖北50亿、北京增资到60亿,浙江、四川、宁波一个接一个。
二、200家集团,一个模子
牌子挂了200块,业务却像是一个模子倒出来的——数字政府、政务云、公共数据运营、数据交易、算力,四条主线,家家都有。说白了,多数集团还没找到挣钱的法子。不少地方的数据集团,业务跟数据根本不沾边,收入还是靠政务云和系统集成,干的是“卖苦力”的工程活。地方信息化预算一平稳,这条旧粮票就快吃完了。国企要考核利润、考核资产增值,怎么办?只好去做短平快。这是我最担心的:用旧模式接新使命,牌子是新的,里子是旧的。
三、国家队真正冲击的是什么
很多人以为国家队进来是抢地盘。我看不是。最直接的冲击在部委数据这儿,这是一道很多人没想透的坎:部委手里的公共数据,本来就是从地方一级一级收上去的,数据在部委汇着,地方反倒不掌握。如果(大概率会给)部委把这些数据授权给国家数据集团运营,地方这块收益就没了。上周跟朋友讨论这个问题时,有个国资系统的朋友说得更直:对地方来讲,国家数据集团实际上就是个竞争对手。
还有一层,我得说透:层级边界、接口规则要是不先划清楚,“政企分立”很容易走成“央地博弈”。数据孤岛没拆掉,反倒在中枢和地方之间又砌一道墙。这是搞大数据的人最不愿意看到的。
四、这三家,各管一段
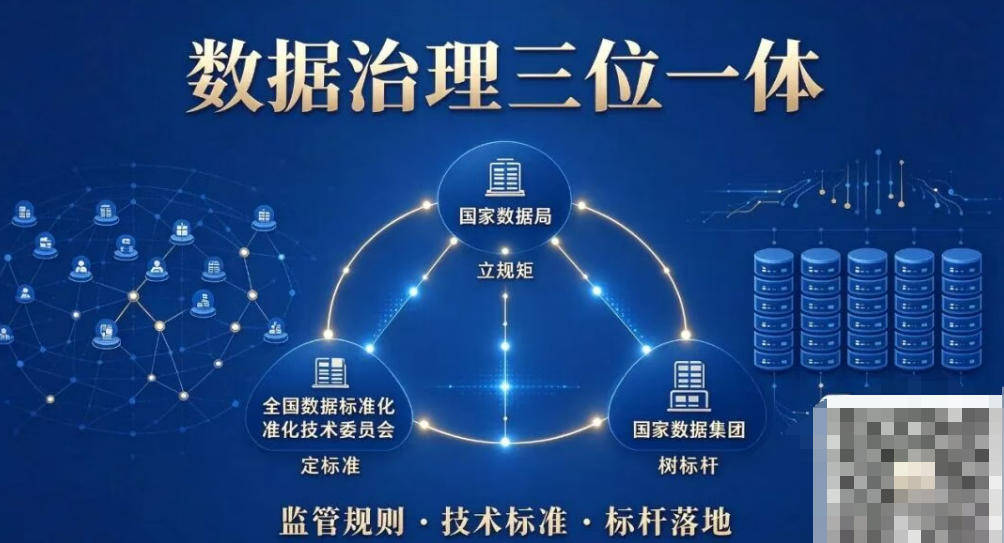
这三家的关系,我个人理解就三句话:国家数据局立规矩,全国数据标准化技术委员会定标准,国家数据集团树标杆。规矩是政策和监管;标准是国标归口,数标委2024年成立,秘书处设在中国电子技术标准化研究院,数据领域的国家标准统一由它归口;标杆呢,是把底座建起来、把样板做出来,以建带标、以用定标。它是个企业,没有立法权,也不管标准归口——这一条很多人容易搞混。
再往下落一层,就是各自的地段:国家队管主干道,地方守最后一公里。国家数据集团干的是“地市干不了、市场做不好、行业打不通”的事——部级数据横向统筹、国家级枢纽、跨域登记互认、共性技术。地方集团做编目登记、授权运营、产品开发、属地场景。省级承上启下:横向打通省直厅局,纵向串起各地市。
政策依据也摆在这儿。2026年2月四部门那份《关于培育数据流通服务机构加快推进数据要素市场化价值化的意见》,把数据交易所、数据流通服务平台企业、数据商三类的功能划清了。国家数据局今年8月披露,25个省份实质性开展了公共数据授权运营,可出台收费标准的,只有福建、江苏、贵州那么几家。口子开了,尺子还没造出来——这个位置,地方集团该去抢。
有个比方我听着挺准:以前地方辛辛苦苦攒的数据,卖不出省;现在国家把跨省的大路修通了,地方的产品能卖到全国,还不用自己重复修路。这对地方不是利空,是加了杠杆。前提是,你的产品上得了这条路。
五、出路分三档,各有各的活法
第一档,京沪,做全产业链的底座。上海做普惠金融,把政务数据变成中小企业的信用资产,累计放贷过了百亿;北京跟三分之一的央企、近半数市管国企有数据合作,医疗数据入境交易超过6亿条。这一档有真场景、真收入,别人学不来,也不必学。
第二档,省级,做全省的总调度站。往上打通省直厅局,往下串起各地市,把一体化底座搭起来,别跟地市抢生意。浙江这个打法我比较欣赏:自己不下场做应用,做AI语料的总调度,把散落各处的数据定向送给本地的人工智能产业。
第三档,地市级,绑死本地产业。全国地级市中,个人觉得温州是最好的样本:温州市通过数据集团打通了市县两级481个部门,归集了900多亿条公共数据,再跟鞋服、电气这些本地优势产业的数据绑在一起。先把最苦最累的合规框架和数据底座搭好,再让市场进来跑。地市集团真正的家底,就在“本地产业数据”这六个字上。
六、人民数据的出路在哪儿
说完地方,说说我们自己。这几天问得最多的一句是:国家数据集团成立了,人民数据咋办?这个问题得先认个账。人民数据算得上最早的“数据国家队”——2019年前后我们就提出要做大数据领域的国家队,以人民链为基础,2019年9月就上线了全国首个数据确权平台,通过108项验证标准,在2023年7月推出了数据确权“三证”,比国家数据集团早了整整七年。经过几年的努力形成了上链—存证—确权—估值—交易一体化的运作模式,实现了数据资产到数据资本的全流程闭环,可先行者没占着先行的便宜:不是法定的授权运营主体,公共数据拿不到源头;想申请一块交易所的牌子,被部委回绝,这事儿上一篇写过,不再重复;虽然经过几年的努力,拿到了不少部委数据,但业务公共数据运营的主战场还是始终隔着一层。
国家数据集团成立以后,人民数据的位置反倒清楚了。它从来就不该去争基础设施那把交椅——那是央企的活,拼资本、拼网络、拼国家级授权,党媒企业没有优势,也不该有。路其实就三条:一是回归本行,把舆情数据、内容数据、媒体融合数据做深,这是党媒几十年攒下的独家家底,国家数据集团不会做,也做不了;二是从“运动员”退回“服务商”,接国家枢纽的生态位,做合规、做场景,跟地方集团合作而不是抢;三是做“背书”的生意——数据市场最缺的是信任,媒体公信力恰恰是最稀缺的资产。这条上一篇讲过,这里敢再讲一遍,是因为它对人民数据比对任何机构都更成立。
先行者最大的教训是:名分没等到,市场先变了。所以对人民数据来说,要认清自己不是数据要素市场的“运营商”,而是“服务生”,不算降格,算清醒。
七、一句不好听的判断
业内有句话已经挑明了:自己没本事、全靠政府喂饭的地方数据集团,未来大概率被整合。200家的格局维持不了多久——有真场景的做接口,有产业数据的做垂直,两样都没有的,并进省级集团当分公司,这就是大概率。不是我危言耸听,交易所那边“严控数量、适时整合优化”的逻辑,迟早要落到集团这一层。
眼前最要紧四件事。一是尽快接进国家数据基础设施,别做孤岛,做孤岛就是自己把自己整合掉。二是从“持有授权”转到“加工产品”——现在的困境不是没数据,是没能力把数据加工成能卖的产品,授权止步于持有,入表止步于记账。三是推动本省出台公共数据授权运营的收费标准,全国就福建、江苏、贵州那么几家出了,定价权攥在自己手里,才谈得上商业模式。四是盯住入表和AI语料这两块增量,把授权数据做成带凭证、带评级、带合规证明的产品。
八、结语
上一篇我说,交易所最后剩下的,不是最大的那家,是最可信的那张证书。这一篇补一句:数据集团最后留下的,不是注册资本最大的那家,是真把数据变成了收入、变成了信用、变成了产业竞争力的那几家。身份是制度给的,饭碗是自己挣的。这句话,送给200家数据集团的每一位当家人。