
作者:阿飞
来源:IPO参考
2026年10月19日-2026年10月23日,中国证监会国际司要求正在推进港股上市的宁波韵升、合捷电器、基流科技、视觉中国提交补充材料。
基流科技被要求补充7项,为本次最多,合捷电器与宁波韵升各5项,视觉中国4项。4家企业全部选择H股直接上市,其中宁波韵升(600366.SH)与视觉中国(000681.SZ)已是A股上市公司,此次赴港属于“A+H”两地上市。
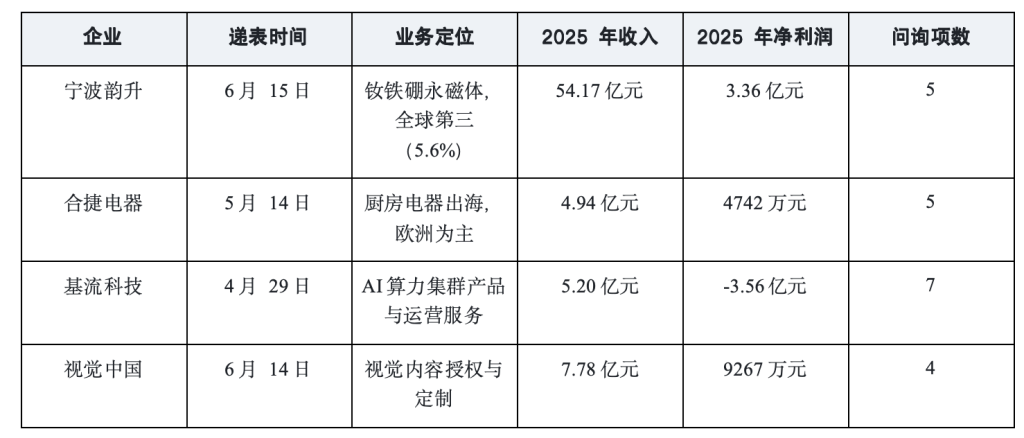
制图/整理:IPO参考
按主题分类,股权与历史沿革仍然是监管关注的重点,21个补充材料要求中,有7项要求进一步说明企业股权与历史沿革问题,行业准入与出口管制4项,其他程序性事项3项,境外子公司程序2项,诉讼与仲裁2项,募集资金必要性2项,AI与数据合规1项。
一、宁波韵升
宁波韵升2026年6月15日递表港交所,中金公司独家保荐。该公司2000年即在上交所上市,主营钕铁硼永磁材料,具备年产2.6万吨永磁坯料的能力,是国内最大的钕铁硼永磁材料生产商。
2023-2025年,宁波韵升营业收入分别为53.26亿元、49.98亿元、54.17亿元,2023年亏损2.26亿元后,2024年扭亏,净利润为0.97亿元,2025年净利润为3.36亿元。
此次中国证监会要求宁波韵升补充说明5项材料:
一是“高耗能”“高排放”行业属性及项目认定;
二是经营范围与实际业务是否涉及两用物项及禁止/限制出口技术,是否符合出口管制相关规定;
三是是否涉及外商投资准入负面清单中“禁止投资稀土、放射性矿产、钨勘察、开采及选矿”领域;
四是全部未决诉讼、仲裁的披露充分性及是否构成发行实质障碍;
五是结合募集资金投向说明赴港上市的必要性与合理性。
补充材料解读:
前两项问询在过往备案反馈中并不常见于稀土永磁赛道,其监管逻辑需要放在2025-2026年出口管制规则加速收紧的背景下理解。钕铁硼永磁体本身及其上游稀土原材料、相关制备技术,均处于两用物项出口管制与《中国禁止出口限制出口技术目录》的交叉辐射范围之内。
第三问则指向一个容易被忽视的边界:宁波韵升作为钕铁硼制造商,其业务位于稀土产业链的中下游(磁材制造),与负面清单禁止的“稀土勘察、开采及选矿”上游环节存在法律上的隔离,须以经营范围、实际作业环节和股权架构的穿透核查来证明。
二、合捷电器
合捷电器2026年5月14日递表港交所,由第一上海独家保荐。该公司2011年成立于佛山顺德,主营业务为海外厨房电器,以自有品牌“Ciarra”与ODM两种方式销售;按2025年出口销售收益计,在中国出口至欧洲的大型厨房电器企业中排名第三、份额1.0%(据弗若斯特沙利文)。2025年抽油烟机收入占比为71.6%,欧洲市场占比为67.7%。
此次中国证监会要求合捷电器补充说明5项材料:
一是历次增资及股权转让的定价依据、实缴出资情况、是否存在利益输送,以及2025年2月由股份有限公司变更为有限责任公司的原因;
二是历史沿革中是否存在股权代持;按《监管指引第2号》说明股东Skyline Ventures Fund I L.P.的情况;
三是经营范围及业务是否涉及外资限制或禁止准入领域,发行及“全流通”后是否持续符合外商投资准入政策;
四是境外子公司的境外投资、外汇登记程序履行情况;
五是“全流通”股东所持股份是否存在质押、冻结或其他权利瑕疵。
补充材料解读:
“股份公司变更为有限责任公司”这一问询在备案反馈中相对少见,却是本案最具信号意义的细节。一般而言,拟境外上市企业更倾向于在递表前将主体改制为股份有限公司,以匹配上市地的治理形式要求。
而合捷电器反向而行,2025年2月从股份公司回退为有限公司,时间点恰在递表前约3个月。这一操作可以被解读为简化治理结构、降低维护成本,或为某一轮股权调整提供便利。
但此次监管的追问方向指向另一种可能:改制是否被用于规避股份公司在股权转让、出资验证或历史沿革披露方面的某些约束。结合同一问询中并列的“是否存在股权代持”和“出资方式是否存在瑕疵”,监管的审查重心主要在于历史沿革的合规度。
另外,股东Skyline Ventures Fund I L.P.被单独点名,一家以有限合伙形式持股的境外基金,其GP、LP的穿透结构、是否涉及境内禁止持股主体、是否存在代持或返程投资未登记情形,都需要在备案层面得到回答。
三、基流科技
基流科技2026年4月29日递表,国泰君安国际独家保荐。该公司2023年2月成立于上海,主营AI算力集群业务。核心产品以“Galaxy”为品牌(自研Mercury算力网络系统、Venus智算平台),并通过“GalaxyService”提供运维与算力运营服务。按弗若斯特沙利文资料,该公司是中国规模最大的独立AI算力集群提供商。
2023-2025年,基流科技营业收入分别为3180万元、3.25亿元、5.20亿元,三年复合增长率为304.5%,2024年同比增速超过900%。但高增长伴随显著的财务压力:2025年亏损3.56亿元,经营现金流持续为负,资产负债率为136.61%。
此次中国证监会要求基流科技补充说明7项材料:
一是历史沿革中股权代持及设立/历次股权变动合法合规的结论性意见;
二是基流汐流、基流汐泽合伙人工商变更登记状态,星连鼎森、杭州光合的私募基金备案情况及穿透核查,杭州光合与苏州光越合并计算持股并按5%以上股东标准穿透;
三是最近12个月内新增股东(含老股东新增持股)逐笔交易价格与定价依据,价格差异原因及是否存在利益输送;
四是元创未来基金、华海金浦是否存在禁止持股主体间接持股,上海国方等新增股东与保荐人国泰君安融资的关联关系是否影响中介独立性;
五是多个员工持股平台的原因及必要性,焦方正任职不足一年是否符合股权激励授予条件;
六是全流通股份权利瑕疵及国有股东克拉玛依城发基金国有股标识进展;
七是备案材料与招股书发行数量上限的一致性。
补充材料解读:
七项问询中,最具“基流特色”的是员工持股平台与股权激励合规。据了解,基流科技在3年内设立多个员工持股平台,激励工具被高频、多批次使用。监管追问“各平台激励价格、条件是否一致”,意在检验不同批次激励的定价差异,究竟对应的是员工入职时间、职级贡献等合理变量,还是存在向特定关系人输送利益。
焦方正“任职不足一年”这一具体个案被写入备案反馈,说明监管在审阅材料时已经逐人核对了激励对象的授予资格与章程/协议约定,这在过往问询中并不常见,标志着股权激励审查正在从“平台层面”下沉到“个人层面”。
另一值得关注的,是基流科技新增股东与保荐人国泰君安融资的关联关系。保荐人关联方在递表前入股发行人,在港股市场并不必然违规,但需要充分披露并论证不会损害保荐独立性;监管将其置于备案审查框架内追问,意味着中介独立性不再仅仅是上市地规则的属地问题,而同时成为境内备案层面判断“是否适宜放行”的考量因素。
四、视觉中国
视觉中国是中国最大的视觉内容版权交易平台,2026年6月14日向港交所递表,华泰国际独家保荐,寻求“A+H”双重上市。
2023-2025年,视觉中国营业收入分别为7.81亿元、8.11亿元、7.78亿元,基本保持稳定;净利润则从1.54亿元降至9267万元,两年缩水近四成;毛利率从51.2%滑落至41.7%。目前该公司正在向AI业务转型,港股招股书将AI数据服务作为第二增长曲线。
此次中国证监会要求视觉中国补充说明4项材料:
一是未决诉讼最新进展及对未来经营、本次发行的影响,是否充分披露;
二是境外子公司设立涉及的境外投资、外汇登记程序履行情况;
三是是否涉及AI大模型等人工智能领域,是否符合《生成式人工智能服务管理办法》;
四是结合募集资金投向说明赴港上市的必要性与合理性。
补充材料解读:
未决诉讼被置于首问,对视觉中国来说具有特殊分量。事实上,视觉中国的商业模式长期伴随版权权属争议与“以诉代销”的公共讨论,招股书自身亦将内容权属风险列为核心经营风险之一,如果未决诉讼的数量和性质反映出该公司收入获取方式本身对司法程序的依赖,那么即便单案影响有限,也可能在上市地层面触发对业务可持续性与商业伦理的审视。
另外,视觉中国在港股招股书中大量铺陈AI数据服务叙事,战略投资了智谱AI、生数科技、MiniMax,并与多家大模型企业签署数据授权协议。但“用AI数据做生意”与“自身运营生成式AI服务”是两个法律性质不同的问题,后者触发《生成式人工智能服务管理办法》的备案、安全评估、内容标识等合规义务,前者则主要涉及数据授权链条的合法性。
监管要求的是后者意义上的定性,实质上是在要求视觉中国补充AI故事对应着可备案、可监管的具体业务活动。如果主业利润连续下滑、AI投入又在收缩、募资的边际必要性缺乏经营层面的坚实支撑,那么对监管来说,其“赴港上市”的合理性就会画上一个问号。
本期回顾:
本期境外发行补充材料要求继续呈现境外监管从严、补充要求更加细分的特征。除了继续重点关注股权变革、关联交易、合规转让等问题之外,此前问询多集中在数据安全、个人信息保护、算法推荐,本次已推进到“是否向公众提供生成式AI服务”这一具体细节方面。目前2026年前三季度港股IPO中硬件设备、半导体、软件服务三个行业合计募资占比达74.45%(据Wind数据),由此可见,AI相关企业的问询密度大概率还会上升。