
10月27日,亚洲水泥(中国)发布2026年前九个月未经审核业绩。报告期集团实现收益33.29亿元,对比去年同期37.32亿元有所下滑;本公司权益持有人应占亏损3.01亿元,上年同期录得盈利1.46亿元,基本每股亏损0.192元,董事会不建议派发前三季度股息。
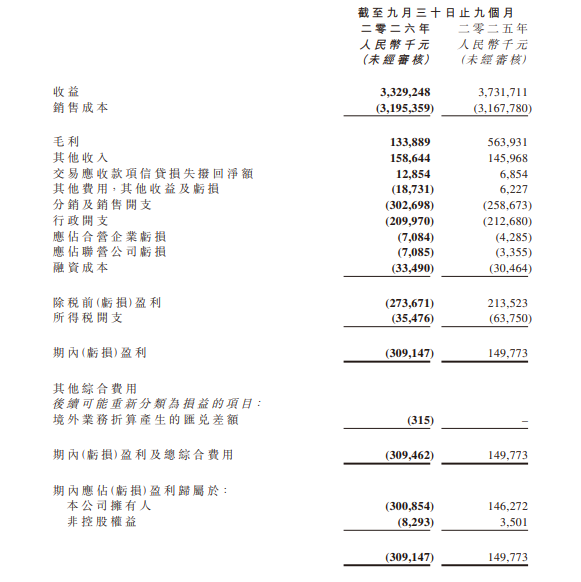
受地产、基建投资走弱影响,国内水泥市场需求承压,叠加煤炭成本走高,挤压企业盈利空间。集团主要经营区域长江中下游及四川市场,7‑8月价格深度下探,9月依托错峰生产政策价格止跌回升,但需求端支撑有限,涨价落地效果区域分化。
现金流方面,前三季度经营业务净现金流入2.33亿元,期末现金及现金等价物11.14亿元。集团表示,四季度基建年末赶工形成一定托底,叠加常态化错峰生产,水泥价格有望震荡上行,但涨幅兑现存在不确定性。公司将严控煤耗、物流等各项成本,发挥沿江储运协同优势,力争四季度经营业绩环比改善。